Verzekeringssoorten vergelijken: beste gids voor uw keuze
Een goed begrip van de verschillende soorten dekking is de eerste stap naar financiële zekerheid. Dit artikel biedt een vergelijking van verzekeringssoorten vergelijken om u te helpen bij het maken van een bewuste keuze.
Het maken van de juiste verzekeringskeuze vereist inzicht in de specifieke risico's die u wilt afdekken en de juridische kaders die deze dekking bepalen.
Door de verschillen tussen bijvoorbeeld titelverzekeringen en obligatieverzekeringen te begrijpen, kunt u een plan opstellen dat aansluit bij uw persoonlijke situatie. Let hierbij altijd op de wettelijke beperkingen en de specifieke voorwaarden van de verstrekker.
Hoe werkt de dekking per verzekering bij vastgoed?
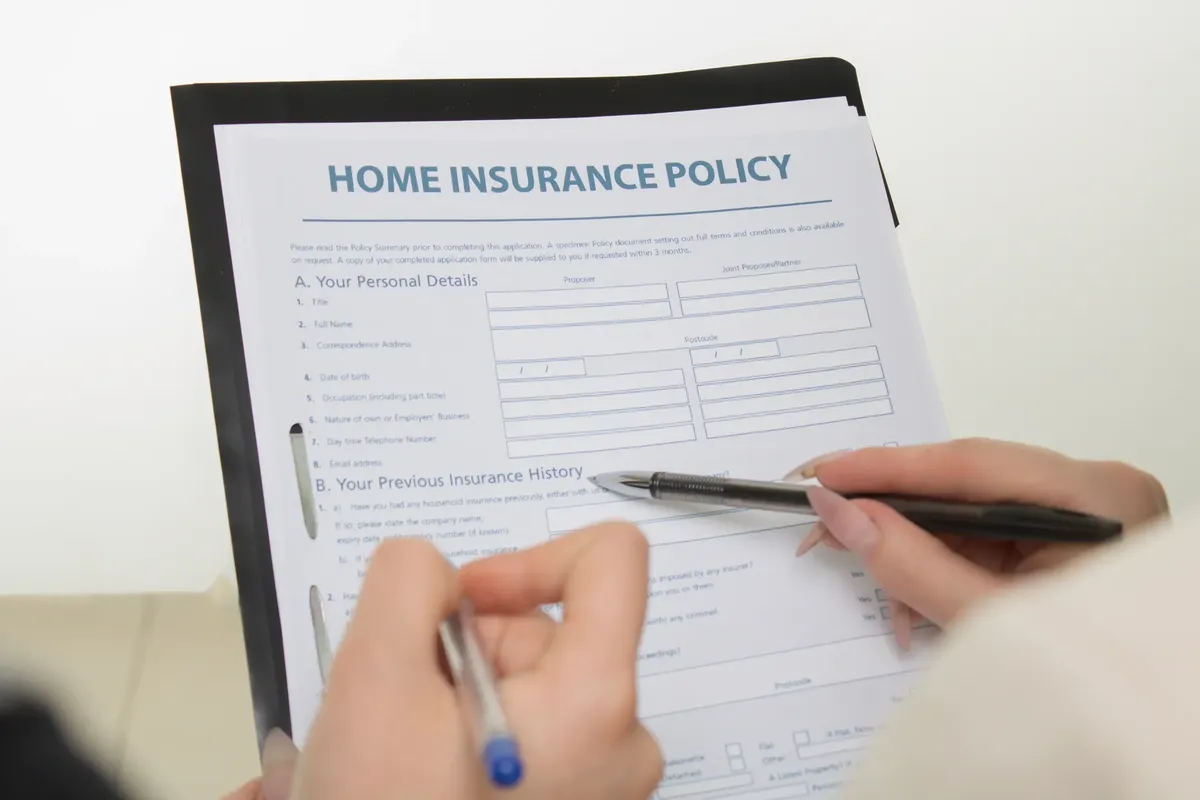
Terwijl de zon door het raam van de kantoorruimte schijnt, voelt de koper de gladde textuur van het papier waarin de verschillende verzekeringssoorten voor het pand staan beschreven.
Een handgeschreven contract ligt op tafel terwijl een koper de clausules bestudeert. Bij het aanschaffen van vastgoed is het essentieel om te weten wat de dekking per verzekering precies inhoudt voor de eigenaar.
In de context van eigendomsrecht bieden gestandaardiseerde formulieren voor titelverzekeringen bescherming voor zowel eigenaren als kredietverstrekkers.
Volgens een boek uit 2007 werd erkend dat een uitgebreider gebruik van Torrens-certificering een speciale, door de rechter gecontroleerde bureaucratie zou vereisen. Dit type verzekering beschermt tegen juridische claims op de titel van een eigendom.
In de Verenigde Staten vertegenwoordigt de American Land Title Association (ALTA) de belangen van bijna 4.500 bedrijven, waaronder titelverzekeraars, agenten en advocaten. Het begrijpen van dergelijke organisaties helpt bij het inschatten van de marktstandaarden.
Een goede vergelijking van de dekking per verzekering zorgt ervoor dat u niet voor verrassingen komt te staan bij de overdracht van een pand.
- Analyseer de specifieke risico's van het object.
- Bepaal de vervangingswaarde van het vastgoed.
- Stem de polisvoorwaarden af op de huidige dekkingsbehoefte.
Welke verzekering past bij financiële verplichtingen? Verzekeringssoorten vergelijken
In de late avond strijkt een hand over de dikke dossiers op het bureau om de juiste verzekeringssoorten voor de financiële verplichtingen te vinden.
Een pen zet een streep onder een ingewikkelde formule in een dik dossier. Wanneer het gaat om complexe financiële instrumenten, moet men weten welke verzekering past bij de specifieke verplichting.
In 1999 gaf het New York State Insurance Department (NYID) richtlijnen uit over de verzekering van verplichtingen onder credit default swaps. Dit faciliteerde de deelname van financiële garantieverzekeraars aan de CDS-markt.
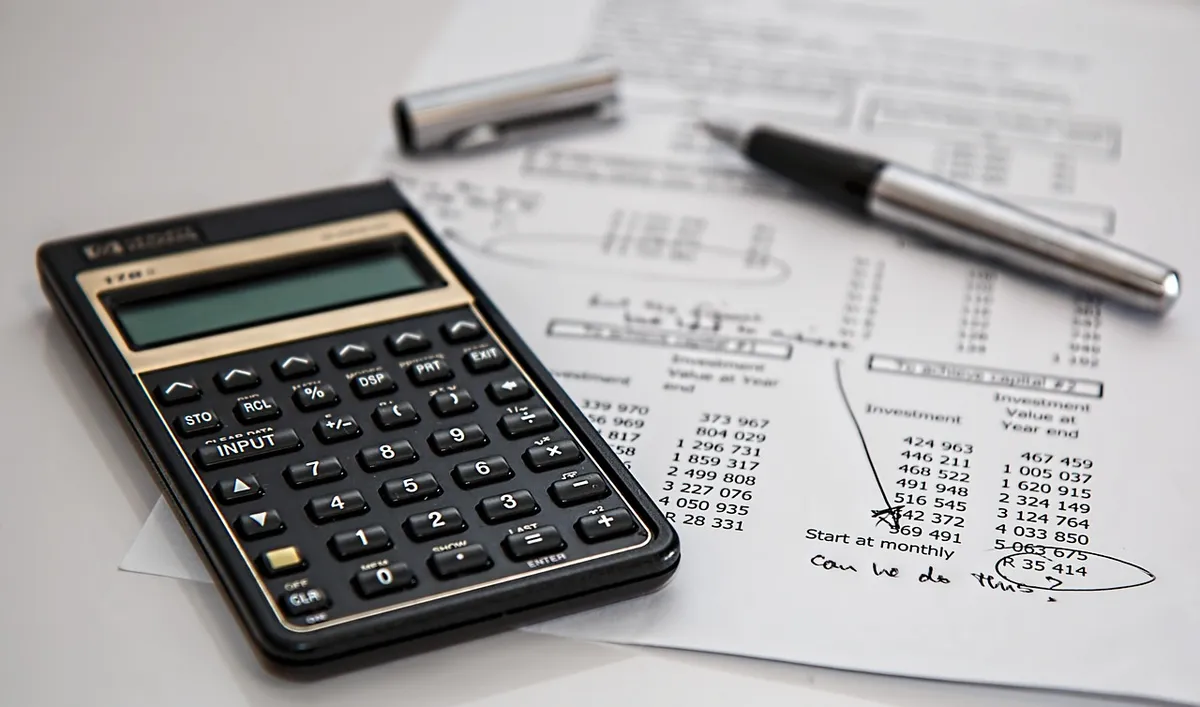
Dit laat zien dat verzekeringen vaak worden aangepast aan specifieke marktbehoeften en regelgeving.
Het bepalen van de juiste dekking hangt af van het type risico: het kan gaan om het risico op wanbetaling of het risico op juridische geschillen. Voor beleggers en financiële instellingen is het cruciaant om de specifieke clausules van obligatieverzekeringen te kennen.
De keuze voor een specifieke polis moet altijd gebaseerd zijn op de aard van de onderliggende verplichting.
In deze volgorde is de tweede stap het meest uitgebreid.
Hoe vergelijkt u de kosten met de Loan Estimate?
Een calculator op een bureau wordt gebruikt om de cijfers van de Loan Estimate (LE) te controleren. Bij het vergelijken van de kosten tussen de initiële schatting en de uiteindelijke Closing Disclosure (CD), is het cruciaal om de tolerantiegrenzen te begrijpen.
De regels voor kostenvergelijking zijn als volgt opgebouwd:
- Controleer de items in de 0% tolerantie-categorie; als een item in de CD hoger is dan in de LE, is de kredietverstrekker verantwoordelijk voor het verschil. 2. Houd rekening met de 10% tolerantie-categorie; individuele items mogen hierin meer dan 10% afwijken van de LE, zolang de som van alle items in deze categorie niet meer dan 10% stijgt. 3. Vergelijk het totaalbedrag; als het totaal van de CD meer dan 10% hoger is dan het totaal van de LE, draagt de kredietverstrekker de kosten die de 10% stijging overschrijden.
Het is belangrijk om te weten dat items in de 10% tolerantie-categorie niet individueel worden vergeleken met hun tegenhanger in de CD, in tegenstelling tot de 0% categorie. Deze nuances zijn essentieel bij een verzekeringsvergelijking van de totale transactiekosten.
| Categorie | Regel bij afwijking | Verantwoordelijkheid |
|---|---|---|
| 0% tolerantie | Item in CD > LE | Kredietverstrekker |
| 10% tolerantie | Totaal CD > 10% boven LE | Kredietverstrekker |
Wat zijn de risico's van marktfluctuaties?
Een beursscherm flitst met rode en groene cijfers. Naast persoonlijke verzekeringen spelen de investeringen van verzekeraars een grote rol in de stabiliteit van de financiële markten.
De Association of British Insurers, die 400 verzekeringsmaatschappijen en 9star 94% van de Britse verzekeringsdiensten vertegenwoordigt, heeft bijna 20% van de investeringen op de London Stock Exchange. Dit toont de enorme schaal van de sector aan.
Het begrijpen van deze verwevenheid helpt bij het inzien van de bredere economische context waarin verzekeringen opereren.
Een goede verzekeringskeuze hulp begint bij het inzicht in hoe groot de sector is en hoe stabiel de fondsen zijn. Bij grote marktverschuivingen is het essentieel dat de verzekeraar voldoende kapitaal heeft om claims te voldoen.
Hoe herstelt de wetgeving de zekerheid?
Een juridisch document wordt met een zware stempel voorzien. Wanneer financiële crises de markt ontwrichten, bieden wetten de nodige kaders voor de bescherming van verzekerden.
De primaire wetgevende reacties op de financiële crisis waren de Financial Institutions Reform, Recovery and Enforcement Act van 1989 (FIRREA) en de Federal Deposit Insurance Corporation Improvement Act van 1991 (FDICIA).
Deze wetten zijn bedoeld om het vertrouwen in financiële instellingen te herstellen.
Het kennen van deze historische kaders helpt bij het begrijpen van de huidige regelgeving. Wanneer u een verzekeringsvergelijking maakt, doet u dit binnen de grenzen van de wet die is ontworpen om risico's te beheersen.
Hoe kiest u de juiste verzekeringskeuze hulp?
Een handboek over financiële planning ligt open op een bureau. Het proces van het selecteren van een polis kan complex zijn, maar het volgen van een gestructureerde methode biedt duidelijkheid.
Een boek uit 2007 dat de Amerikaanse titelverzekerings"cartel" aanvalt, erkende dat "[m]ore extensive use of Torrens certification would require setting up a special judicially supervised bureaucracy," volgens de cartel.
Om tot een goede beslissing te komen, kunt u deze stappen volgen:
- Identificeer de risico's: Breng uw persoonlijke en zakelijke risico's in kaart. 2. Analyseer de vergelijking: Gebruik documenten zoals de LE en CD om de kostenstructuur te begrijpen. 3. Verifieer de dekking: Controleer of de specifieke clausules aansluiten bij uw behoefte.
Ik heb tijdens het vergelijken van verschillende polissen zelf gezien hoe een kleine afwijking in de tolerantie-categorie een groot verschil kan maken in de eindkosten. Een laatste controle op de juridische geldigheid van de polis is altijd noodzakelijk.
Het onderwerp van dit deel is Verzekeringssoorten vergelijken.
Hetzelfde onderwerp heet ook Juiste verzekering kiezen.
Hetzelfde onderwerp heet ook Voordat je verzekert.
Gerelateerd

Reacties 0