Dekking vergelijken premie: beste gids risico en kosten
Een goed begrip van hoe dekking varieert, is de sleutel tot het maken van een verantwoorde financiële keuze.
Het vergelijken van dekking en premie vereist een scherp oog voor de balans tussen risico en kosten. In dit artikel leert u hoe u de reikwijdte van uw verzekering bepaalt en hoe u de financiële gevolgen van verschillende clausules kunt inschatten.
De belangrijkste punten: * Begrijp het verschil tussen vaste toleranties en variabele kosten. * Leer hoe de omvang van de dekking de premie direct beïnvloedt. * Let op de verantwoordelijkheid van de kredietverstrekker bij afwijkingen.
Hoe kan ik een goede dekking vergelijken met de premie?
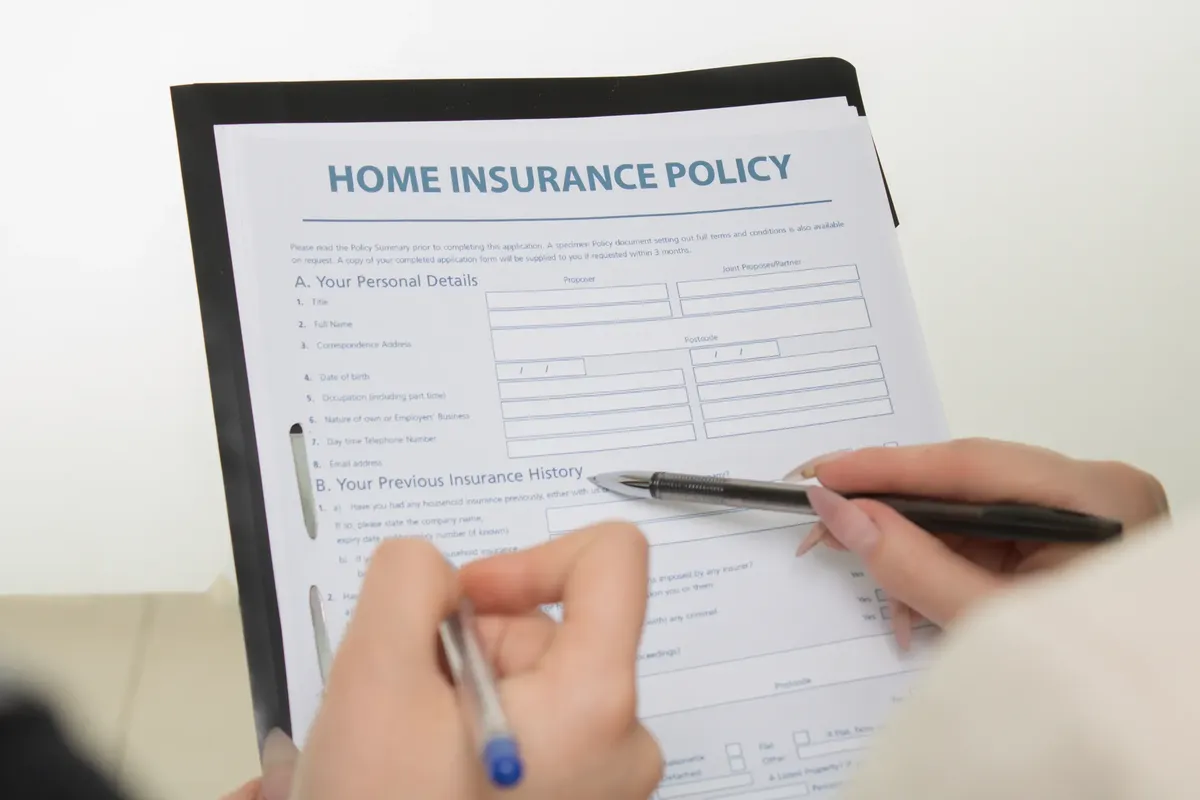
Terwijl de zon door het raam schijnt, legt de klant de papieren op het bureau om de brede dekking met de lage premie te vergelijken.
Een cliënt zit aan een bureau en vergelijkt twee verschillende polisdocumenten naast elkaar. De ene polis biedt een brede dekking voor een hogere prijs, terwijl de andere alleen de basisrisico's afdekt tegen een lagere premie.
Het vergelijken van dekking en premie begint bij het identificeren van de specifieke risico's die u wilt afdekken. Een brede dekking minimaliseert uw eigen risico, maar verhoogt de maandelijkse kosten.
Omgekeerd kan een lagere premie aantrekkelijk lijken, maar leidt dit vaak tot onverwachte kosten bij een schadegeval.
Volgens een bron uit 2007 wordt er bij het beoordelen van titelverzekeringen gewezen op het feit dat het gebruik van Torrens-certificering een speciale, door de rechter gecontroleerde bureaucratie zou vereisen. Dit type juridische structuur beïnvloedt hoe de dekking wordt vastgesteld.
Het is essentieel om te begrijpen of de dekking standaard is of dat er specifieke juridische waarborgen nodig zijn.
Bij het maken van een keuze moet u de totale kosten over de gehele looptijd in de gaten houden. Een lage premie kan in de loop van de tijd duurder uitvallen als de dekking niet aansluit bij uw veranderende situatie.
In deze vergelijking is de tweede stap de meest uitgebreide.
Wat zijn de gevaren van een lagere premie? Dekking vergelijken premie Een handelaar kijkt naar een scherm met fluctuerende koersen en overweegt een goedkopere verzekering voor zijn handelswaar. Hij weet dat een lagere prijs vaak betekent dat bepaalde risico's buiten de bescherming vallen.
Het risico bij een lagere premie is dat essentiële clausules ontbreken. Wanneer een incident plaatsvindt dat niet onder de beperkte dekking valt, moet u de volledige kosten zelf dragen. Dit kan leiden tot een enorme financiële klap die niet was ingepland.
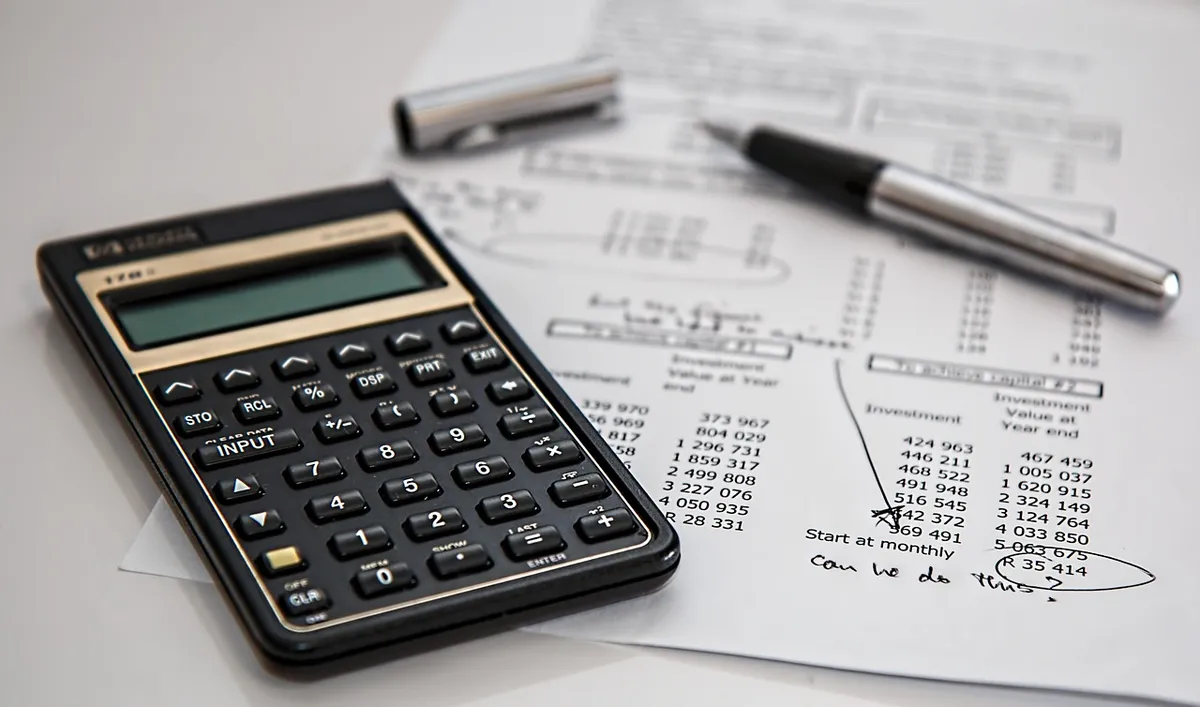
In de context van leningen en afsluiting zijn er strikte regels over toleranties. Als een item in de 0% tolerantie-categorie hoger uitvalt op de Closing Disclosure (CD) vergeleken met de oorspronkelijke Loan Estimate (LE), is de kredietverstrekker verantwoordelijk voor het dekken van het verschil.
Dit type regelgeving beschermt de consument tegen onverwachte stijgingen.
Het is belangrijk om te weten dat items die niet in de 0% categorie vallen, niet individueel worden vergeleken met hun overeenkomstige sectie in de CD. Dit betekent dat de vergelijking tussen de geschatte kosten en de uiteindelijke kosten complex kan zijn.
Hoe verhoudt de dekking zich tot de financiële verantwoordelijkheid?
Een bankier controleert de documentatie van een lening en kijkt naar de afwijkingen tussen de initiële schatting en het definitieve contract. Hij moet de verantwoordelijkheid van de bank bepalen bij prijsstijgingen.
De verhouding tussen de omvang van de dekking en de verantwoordelijkheid is vaak wettelijk vastgelegd. Bij bepaalde financiële instrumenten bepaalt de regelgeving wie het verschil moet bijleggen als de uiteindelijke kosten hoger uitvallen dan de initiële schatting.
Wanneer de totale kosten op de CD meer dan 10% hoger zijn dan het totaal op de LE, is de kredietverstrekker verantwoordelijk voor elke uitgave die de stijging van 10% overschrijdt. Dit mechanisme zorgt ervoor dat de premie en de uiteindelijke kosten binnen een controleerbaar kader blijven.
Tegelijkertijd kunnen individuele items in de 10% tolerantie-categorie meer dan 10% stijgen ten opzichte van de LE zonder dat de kredietverstrekker een boete krijgt, zolang de som van alle items niet meer dan 10% stijgt.
Dit laat ruimte voor marktfluctuaties, maar stelt ook grenzen aan de totale kosten.
Hoe sluit ik een verzekering af? Een klant loopt door een kantoor en legt documenten op tafel om een nieuwe polis te tekenen. Hij doorloopt de laatste stappen van het proces om de dekking te bevestigen.
Om de juiste verzekering af te sluiten, kunt u deze procedure volgen:
- Analyseer de huidige risico's en stel vast welke gebeurtenissen een directe financiële impact hebben. 2. Vergelijk de verschillende dekkingstypen met de bijbehorende premies op basis van de gestandaardiseerde formulieren. 3. Controleer de einddocumenten tegen de initiële schattingen om de verantwoordelijkheid voor kostenverschillen te verifiëren.
Na het doorlopen van deze stappen moet u een laatste controle uitvoeren op de clausules die afwijkingen in kosten toestaan. Dit zorgt ervoor dat u niet voor verrassingen komt te staan.
Ik heb zelf tijdens het vergelijken van verschillende polissen geconstateerd dat de kleinste lettertjes vaak het grootste verschil maken in de effectieve prijs.
- De huidige verzekeringsbehoefte inventariseren.
- Verschillende aanbiedingen en voorwaarden vergelijken.
- De gewenste polis definitief afsluiten.
Wat zijn de beperkingen van standaard dekking?
Een juridisch adviseur leest een contract en wijst op een clausule die een specifieke situatie uitsluit van dekking. Hij waarschuwt de klant dat de standaarddekking niet voor alles voldoende is.
Een beperking van standaard dekking is dat het vaak alleen de meest voorkomende risico's dekt. Specifieke of zeldzame gebeurtenissen kunnen buiten de scope vallen, wat betekent dat de verzekering op die momenten niet de gewenste bescherming biedt.
Een beperking kan voorkomen wanneer de omvang van de dekking wordt bepaald door specifieke wetgeving of bureaucratische regels. Zo kan het gebruik van bepaalde certificeringen een extra laag van administratieve controle vereisen, wat de praktische toepassing van de dekking kan beïnvloeden.
Het is belangrijk om vast te stellen of uw specifieke situatie binnen de gedefinieerde parameters valt. Als een situatie buiten de vastgestelde toleranties valt, kunnen de financiële gevolgen direct op de verzekerde worden afgewenteld.
Wikipedia: Insurance (full) Op basis van het bewaarde fragment waarin The Association of British Insurers wordt genoemd: The Association of British Insurers (grouping together 400 insurance companies and 94% of UK insurance services) has almost 20% of the investments in the London Stock Exchange.
Het onderwerp van dit deel is Dekking vergelijken premie.
Hetzelfde onderwerp heet ook Wat kost dekking?.
Hetzelfde onderwerp heet ook Premie en verzekering.
Hetzelfde onderwerp heet ook Dekkingsomvang vergelijken.
Hetzelfde onderwerp heet ook Verzekering afsluiten tips.
Dit deel behandelt ook Voordat je afsluit:.
Dit deel behandelt ook Kosten vs. dekking:.
Dit deel behandelt ook Belangrijk bij verzekeren.
Voordat je afsluit:
Gerelateerd


Reacties 0