インプラント加入前チェック 月額113ユーロの保険と注意点
「将来の治療費に備えて、今どのような準備ができるのか」という不安は、多くの人が抱えるものです。
インプラント治療を視野に入れた歯保険の検討には、補償範囲や免責金額、加入条件の精査が不可欠です。この記事では、保険加入前に確認すべきこと、インプラント保険の注意点、最適な歯保険の選び方、そして保険加入前に確認すべきことの重要性を整理したガイドを提供します。
歯保険インプラント加入前チェックの基本
歯科医院の待合室で、治療計画書を前に悩む患者の姿は珍しくありません。インプラント治療は高額になりやすいため、保険の適用範囲を事前に把握しておくことが、将来の自己負担を減らす鍵となります。 Wisconsin Department of Employee Trust Fundsのニュースによると、歯科保険に関する情報が提供されています。
保険の仕組みは国や地域によって大きく異なります。例えば、オランダの利用者は月額113ユーロを支払い、500ユーロの免責金額を設定しているケースがあります。また、欧州の別の利用者は、専門医の診察や入院を含む補償として月額80ユーロを支払っています。これらは、個々の状況に応じたコスト管理の重要性を示しています。
保険の検討にあたっては、まず自身の予算と必要な補償のバランスを考える必要があります。補償内容が手厚いほど月々の保険料は上がりますが、自己負担を抑えるためには免責金額の設定も重要な判断材料となります。
加入前に現在の口腔内の健康状態を正確に把握し、インプラント治療が保険の適用対象となるかを確認することが重要です。
インプラント保険の注意点と加入条件
薄暗い診察室で契約書類を手に取り、指先を震わせながらインプラント加入前チェックの注意点と加入条件を読み込んでいます。
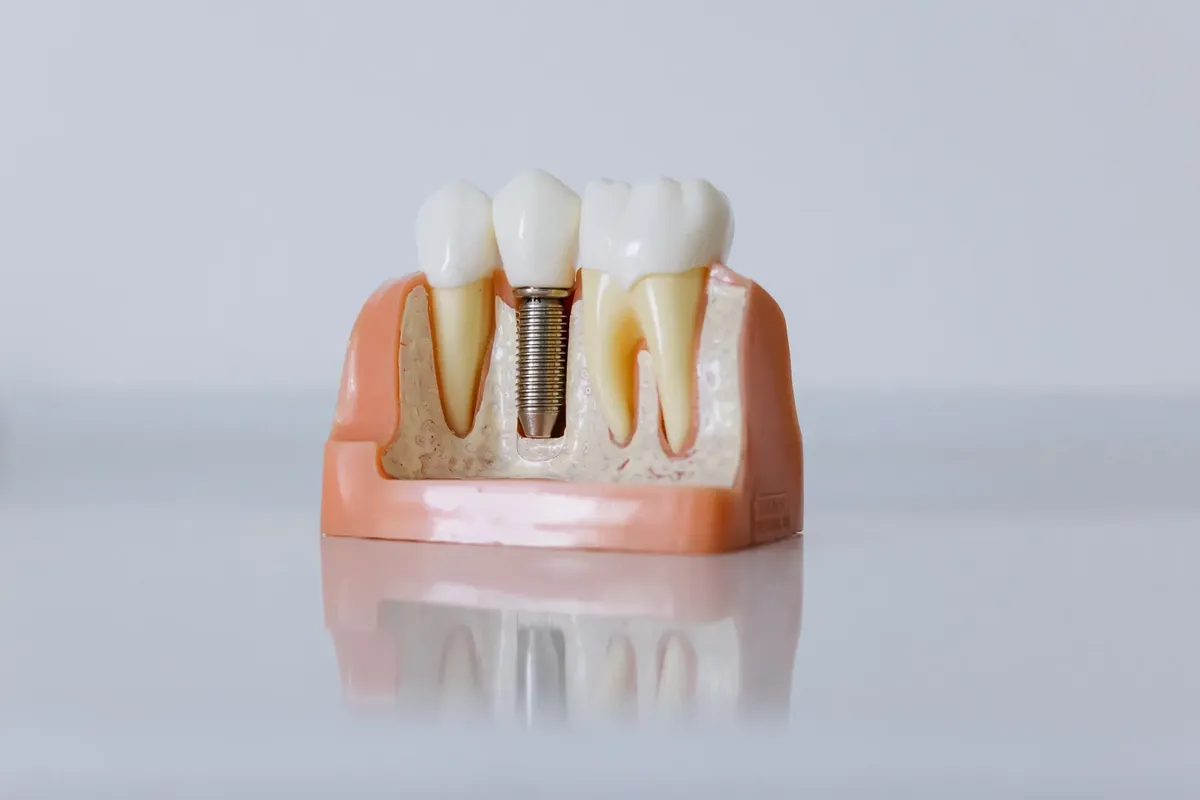
診察室で歯科医師からインプラントの提案を受けた際、保険の適用外となる項目に気づかず、後から高額な請求に驚くケースがあります。インプラントは高度な技術を要するため、保険の条件が厳格に定められていることが一般的です。
インプラント保険の加入条件は、保険会社によって「既往症」の扱いが大きく異なります。特定の条件下では、旅行直後の加入など限られた期間内であれば、特定の状況における補償が認められるケースもあります。しかし、一般的な歯科保険では、既に治療が必要な状態にある場合、加入が制限されることも少なくありません。
保険加入前に確認すべきこととして、加入時の健康状態がどのように扱われるかを明確にしましょう。特にインプラントのような高額な治療は、加入後のトラブルを防ぐために、契約内容の詳細な読み込みが欠かせません。
インプラントは自由診療となるケースが多く、保険の適用範囲や免責期間の設定に注意が必要です。
最適な歯保険の選び方:補償範囲の比較
午後の明るいリビングで、複数のパンフレットを広げ、最適なプランを見つけるためにインプラント加入前チェックの項目を慎重に比較しています。
複数の保険プランを比較検討する際、パンフレットの数字だけでは見えない細かな違いに注意が必要です。プランごとに「何がカバーされ、何がカバーされないのか」を明確に区別しなければなりません。
以下の表は、保険の検討時に注目すべき要素を整理したものです。
| 検討項目 | 考慮すべき内容 | 目的 |
|---|---|---|
| 補償範囲 | インプラント、義歯、処置内容 | 必要な治療が対象か確認 |
| 自己負担額 | 免責金額、月額保険料 | 支払いの継続性を確保 |
保険の選び方ガイドとして、まずは自身の口腔内の健康状態を把握し、将来必要となる可能性が高い治療項目をリストアップすることから始めましょう。
インプラント治療の費用をカバーできる特約があるか、また他の歯科治療とのバランスを考慮して比較検討しましょう。
歯科保険検討リスト:具体的な確認ステップ
カウンセリングの場で、納得のいくプランを選ぶための具体的な手順を整理します。
- 現在の口腔内の状況を確認する:現在進行中の治療がある場合、それが保険の加入条件にどう影響するかを把握します。 2. 補償対象の具体的な項目を特定する:インプラントが含まれているか、またその際の自己負担額がいくらになるかを明確にします。 3. 契約内容の最終チェックを行う:免責金額や待機期間など、支払いが開始されるタイミングを確認します。
私は実際に、プランの比較時に免責金額の差が将来のキャッシュフローに与える影響をシミュレーションしたことがあります。この手順を踏むことで、加入後の「こんなはずではなかった」という事態を防げます。
- 現在の歯科治療の必要性と将来的なインプラントの可能性を整理する
- 検討している保険の補償内容とインプラントの適用可否を確認する
- 支払限度額と自己負担額のシミュレーションを行う
歯の保険選び方ガイド:制限事項の把握
契約書にサインをする直前、特定の条件下で補償が制限されるルールを再確認することは、リスク管理において極めて重要です。
保険には、特定の状況下でのみ適用されるルールが存在します。例えば、一部のポリシーでは、旅行の予約後24〜48時間以内、あるいは最大で2週間以内に加入した場合に限り、特定の医療補償が適用されるといった条件があります。これは、加入のタイミングが補償の有効性に直結することを示しています。
このような制限は、インプラントのように長期的な治療を伴うものにも影響を及ぼす可能性があります。保険加入前に確認すべきこととして、加入のタイミングや健康状態による制限を、契約前に必ず確認してください。
加入直後は補償が制限される場合があるため、等待期間や既往症に関する制限事項を事前に把握しておくことが不可欠です。
この節の主題は歯保険インプラント加入前チェックである。
同じ主題は歯保険 インプラント 比較とも言う。
同じ主題はインプラント 保険 加入条件とも言う。
同じ主題は歯科保険 検討リストとも言う。
同じ主題は歯の保険 選び方ガイドとも言う。
関連記事
将来の治療費と保険の関連性はどうなるのか? 将来の治療費に関する不安を軽減する上で、保険は金銭的なセーフティネットとしての役割を果たします。保険の補償範囲を詳細に確認することは、予期せぬ高額な出費から自己資金を守ることに直結します。個々の保険プランがどのような範囲の治療費をカバーするかによって、将来の経済的な安心感は大きく変わってきます。 The Association of British Insurers (grouping together 400 insurance companies and 94% of UK insurance services) has almost 20% of the investments in the London Stock Exchange. according to The Association of British Insurersによれば、400の保険会社と英国の保険サービスの94%をグループ化しているThe Association of British Insurersは、ロンドン証券取引所の投資のほぼ20%を占めています。
保険の仕組みを理解することは、将来の治療費に対する備えを具体化する第一歩です。例えば、ある利用者が月額113ユーロを支払い、500ユーロの免責金額を設定している事例は、保険料と自己負担額のバランスを取る一例です。これは、将来の治療費負担をどの程度まで保険に委ねるかという選択に関わるためです。
加齢に伴う歯の喪失リスクを考慮し、将来的な高額治療に備えて適切な保険プランを維持し続けることが大切です。


コメント 0