Come valutare la portata del mercato assicurativo?
"La protezione del patrimonio e la gestione del rischio richiedono una comprensione profonda delle strutture contrattuali."
Scegliere il tipo di assicurazione corretto richiede un'analisi attenta tra coperture, costi e normative vigenti.
Questa guida esplora i criteri fondamentali per valutare le polizze, affrontando aspetti che vanno dalle garanzie finanziarie alla gestione delle informazioni personali, fornendo una base per decisioni informate.
Le principali considerazioni includono: 1. La valutazione della natura dell'obbligazione coperta. * La verifica dello scambio di informazioni tra enti assicurativi. * L'impatto fiscale sulle polizze a premio variabile.
Come valutare la portata del mercato assicurativo?
Mentre osservo l'orizzonte urbano al tramonto, sfoglio con dita tremanti i documenti per comprendere i costi del mercato.
Sedersi a un tavolo con i documenti finanziari richiede di comprendere la stabilità del settore in cui si opera. L'ampiezza del mercato influenza direttamente la sicurezza delle coperture offerte.
Secondo la Association of British Insurers, che raggruppa 400 compagnie assicurative e il 94% dei servizi assicurativi nel Regno Unito, la stessa associazione detiene quasi il 20% degli investimenti nella Borsa di Londra.
Questa massa critica di capitale definisce la capacità di gestione del rischio su scala globale.
Comprendere queste proporzioni aiuta a capire la solidità dei sistemi di investimento. Le grandi realtà influenzano la liquidità e la stabilità del mercato, fattori cruciali per chi cerca una protezione a lungo termine.
Quali criteri devo seguire per le garanzie obbligazionarie?
Sotto la luce fredda dell'ufficio, stringo la penna mentre valuto i costi nascosti nelle clausole delle garanzie. Un investitore esamina attentamente i dettagli di un contratto di garanzia prima di firmare. La chiarezza delle regole è essenziale per evitare contenziosi futuri.
Secondo la New York State Insurance Department, nel 1999 l'ente ha emesso una linea guida riguardante l'assicurazione delle obbligazioni tramite credit default swaps, facilitando così la partecipazione delle compagnie di garanzia finanziaria al mercato dei CDS.
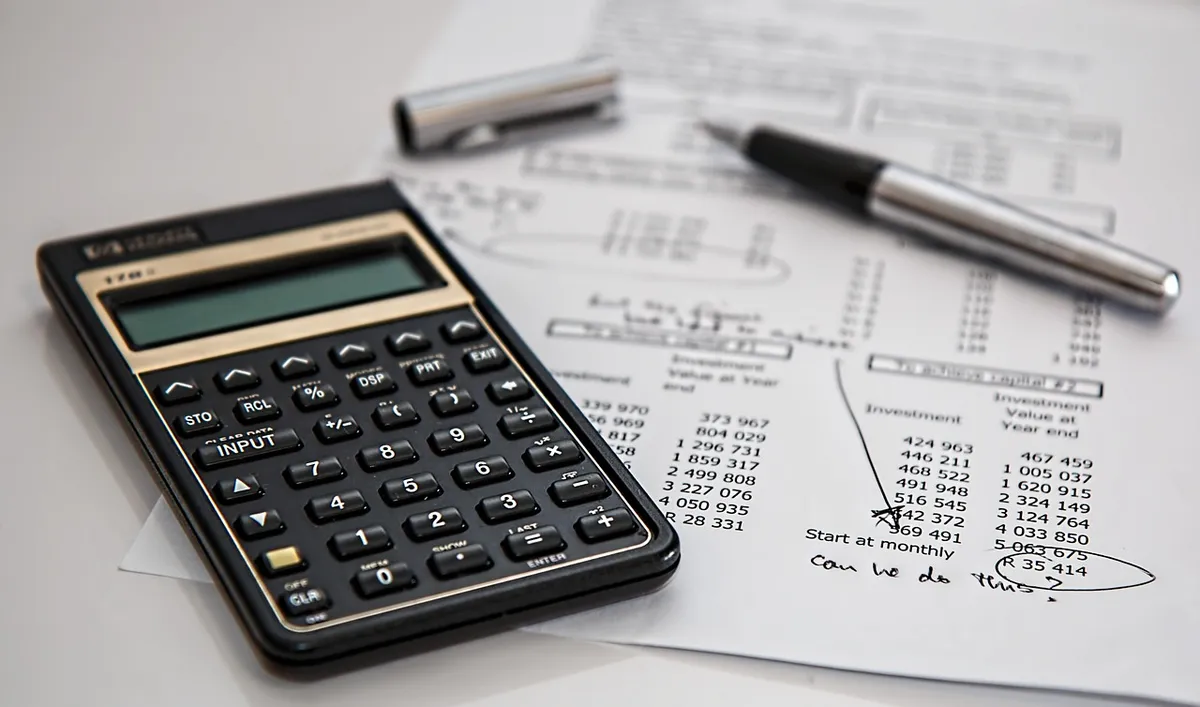
Nel 1999, il New York State Insurance Department (NYID) ha emesso linee guida riguardanti l'assicurazione delle obbligazioni relative ai credit default swap. Queste indicazioni hanno facilitato la partecipazione degli assicuratori di garanzia finanziaria al mercato dei CDS.
L'adozione di linee guida chiare, come quelle del NYID, permette di definire meglio i ruoli tra assicuratore e contraente. Questo tipo di regolamentazione è fondamentale per chi deve gestire rischi legati a strumenti finanziari complessi.
Come gestire la trasparenza dei dati assicurativi?
Un consulente apre una cartella clinica o un database per verificare la storia di un cliente. La precisione dei dati è il pilastro su cui si basa la valutazione del rischio.
Negli Stati Uniti, le compagnie di assicurazione sulla vita supportano il Medical Information Bureau (MIB). Questo ente funge da centro di raccolta informazioni sulle persone che hanno presentato domande per un'assicurazione sulla vita presso le compagnie aderenti negli ultimi sette anni.
Il monitoraggio costante tramite organismi come il MIB garantisce che le informazioni siano coerenti tra i diversi fornitori. Questo processo aiuta a mitigare il rischio di asimmetria informativa durante la stipula di nuove polizze.
Quali saranno le implicazioni fiscali delle mie polizze? Un cliente osserva con attenzione l'estratto conto per capire l'impatto delle tasse sui propri risparmi. La gestione del premio può cambiare radicalmente il valore della copertura.
Nelle polizze a premio variabile, versamenti eccessivi potrebbero far sì che il contratto venga considerato un "modified endowment contract" dall'Internal Revenue Service (IRS). Tale classificazione annulla molti dei vantaggi fiscali associati all'assicurazione sulla vita.
È fondamentale bilanciare i depositi per mantenere i benefici fiscali previsti. Un eccesso di versamenti può trasformare un vantaggio in un onere, rendendo la gestione dei premi una parte critica della pianificazione.
Come si confrontano i modelli di certificazione dei titoli?
Un notaio consulta i registri storici per verificare la validità di una proprietà. La distinzione tra modelli burocratici e standardizzati è fondamentale.
Un libro del 2007 che criticava il "cartello" delle assicurazioni sui titoli negli Stati Uniti ha riconosciuto che un uso più esteso della certificazione Torrens richiederebbe l'istituzione di una speciale burocrazia supervisionata giudiziarimente.
Esistono tuttavia moduli standardizzati di assicurazione sui titoli per proprietari e finanziatori.
| Tipo di Modello | Caratteristica Principale |
|---|---|
| Certificazione Torrens | Richiede una burocrazia speciale supervisionata |
| Moduli Standardizzati | Esistono per proprietari e finanziatori |
La scelta tra modelli basati su certificazioni specifiche o su moduli standard dipende dalle esigenze legali e territoriali.
Quali sono i passaggi per una scelta consapevole?
Un individuo prepara una lista di controllo prima di incontrare l'agente. La pianificazione strutturata evita errori costosi.
Per procedere in modo metodico, seguire questi passaggi:
- Analizzare la natura dell'obbligazione o del bene da proteggere. 2. Verificare la coerenza dei dati storici tramite centri di raccolta informazioni. 3. Calcolare l'impatto fiscale di eventuali versamenti extra.
Dopo aver completato questi punti, effettuare un controllo finale per assicurarsi che le clausole non violino i vantaggi fiscali previsti.
- Come valutare la portata del mercato assicurativo?
- Quali criteri devo seguire per le garanzie obbligazionarie?
- Come gestire la trasparenza dei dati assicurativi?
scegliere tipo assicurazione
Il tema di questa sezione è scegliere tipo assicurazione.
Lo stesso tema si dice anche miglior assicurazione per me.
Lo stesso tema si dice anche cosa guardare assicurazione.
Lo stesso tema si dice anche confronto polizze assicurative.
Lo stesso tema si dice anche costi e coperture assicurazione.
Questa parte copre anche guida scelta assicurazione.
Questa parte copre anche esempi scelta assicurazione.
Articoli correlati
- Costo vs copertura assicurazione: consigli su premi e garanzie
- Come interpretare le variazioni tra stima e documento finale?
Quando la protezione del patrimonio è messa in discussione? La protezione del patrimonio può risultare compromessa se non si verifica lo scambio di informazioni tra enti assicurativi. Quando tale scambio è insufficiente, si rischia di sottovalutare i rischi insiti in una specifica copertura. È necessario che l'analisi delle polizze tenga conto di questa interconnessione tra le diverse entità coinvolte nella gestione del rischio.
La verifica dello scambio di informazioni tra enti assicurativi è un passaggio critico per assicurare che la valutazione del rischio sia completa. Questo processo assicura che le condizioni contrattuali siano basate su dati aggiornati e verificati da più fonti.
La gestione del rischio, in questo contesto, implica non solo la sottoscrizione di una polizza, ma anche la garanzia che tutti gli attori legati alla protezione del patrimonio condividano un quadro informativo univoco.
Domande frequenti
Qual è l'importanza dei centri di raccolta dati come il MIB?
Cosa succede se si effettuano grandi depositi in una polizza a premio variabile?
Articoli correlati

Costo vs copertura assicurazione: consigli su premi e garanzie

Come interpretare le variazioni tra stima e documento finale?
Perché considerare il debito pensionistico cessione assicurativa?
Rischio estremo finanza: guida ai parametri comuni VaR 5%
Articoli popolari
76,8% Sopravvivenza Tumore: Successo del Modello Coreano
Assicurativi 51% riduzione premi: come funziona la nuova legge
Assicurazione animali: 5 punti chiave prima di spendere il premio

Commenti 0