Quelles sont les conditions implant assurance à surveiller ?
« La protection de votre santé bucco-dentaire est un investissement sur le long terme, mais choisir le bon contrat nécessite une attention particulière aux détails contractuels. »
Souscrire une assurance dentaire avant implant demande une analyse rigoureuse des délais de carence et des plafonds de remboursement pour éviter les mauvaises surprises.
Ce guide vous présente les éléments essentiels à vérifier, comme les conditions de prise en charge des soins prothétiques et les montants des franchises.
* Vérifier la couverture spécifique des implants. * Comprendre les délais de carence et les exclusions. * Comparer les primes mensuelles et les franchises. * Analyser les conditions liées aux antécédents médicaux.
Quelles sont les bases de ma checklist implant ?
Dans le silence de son bureau ce soir, il fronce les sourcils en se demandant quelles clauses essentielles protégeront ses soins. Ce soir, dans le silence de son bureau, il fronce les sourcils en lisant quelles clauses essentielles protégeront ses futurs soins.
Un patient s'assoit devant son contrat, une loupe à la main, pour décortiquer chaque ligne relative aux prothèses fixes. La première étape consiste à identifier si l'implant est explicitement inclus dans le panier de soins remboursés.
Selon le Wisconsin Department of Employee Trust Funds, les informations relatives à l'assurance dentaire sont disponibles via le site officiel de l'organisme.
Certaines polices d'assurance couvrent les conditions médicales préexistantes, mais cela dépend souvent d'une fenêtre de souscription très étroite, parfois seulement 24 à 48 heures après une réservation ou un événement spécifique. D'autres assureurs peuvent étendre ce délai jusqu'à deux semaines.
Il est donc crucial de savoir si votre besoin actuel est considéré comme une urgence ou un état préexistant.
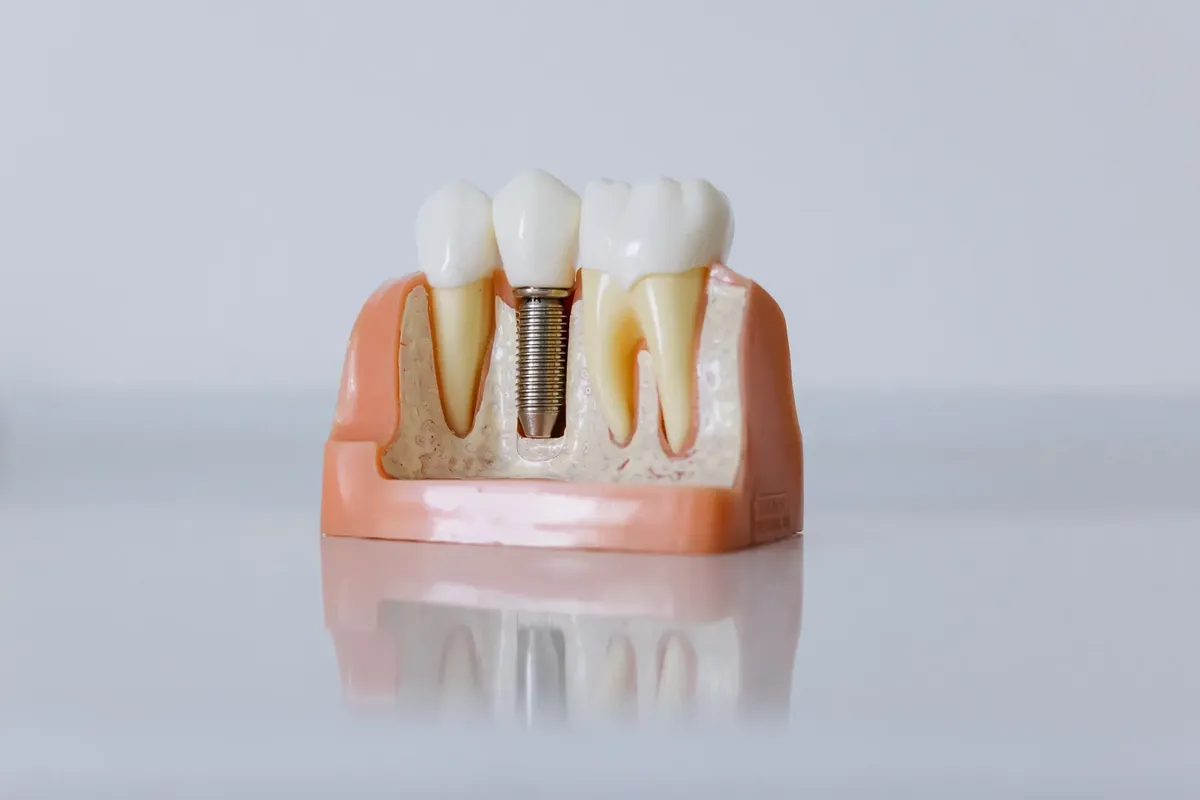
L'analyse de la structure du contrat permet de définir si la couverture est globale ou limitée à certains types de matériaux. Une lecture attentive prévient les refus de prise en charge lors de l'acte chirurgical.
- Vérifier le plafond annuel de remboursement spécifique aux prothèses.
- Examiner les délais de carence pour les soins implantaires.
- Identifier le taux de prise en charge sur le reste à charge.
Comment comparer l'assurance dentaire avant implant de manière efficace ?
Assis à son bureau, il parcourt les documents avec une tension palpable pour comprendre quelles différences de plafonds impactent son budget.
Un consultant examine deux documents comparatifs, notant les différences de plafonds annuels sur une feuille de calcul. La comparaison ne doit pas seulement porter sur le prix mensuel, mais sur le rapport entre la prime et le montant maximal remboursable par acte.
Pour bien comparer l'assurance dentaire, il faut regarder au-delà du coût de la cotisation. Un utilisateur en Europe paie par exemple 80€ par mois pour une couverture incluant des spécialistes et des séjours hospitaliers, en complément de l'assurance étatique.
Une autre situation montre qu'un utilisateur aux Pays-Bas paie 113€ par mois avec une franchise de 500€. Ces chiffres illustent la diversité des modèles de coût.
La gestion des coûts directs est la clé de la rentabilité. Un contrat avec une prime basse mais une franchise élevée peut s'avérer coûteux lors d'une intervention d'implantologie.
Dans cet ordre, la deuxième étape est la plus longue.
Quelles conditions d'assurance dois-je surveiller ? Un dentiste explique à son patient que le matériel utilisé doit correspondre aux garanties souscrites. La question des matériaux et de la technique chirurgicale est au cœur des discussions sur les plafonds de remboursement.
Les conditions implant assurance varient selon que le contrat couvre uniquement la partie chirurgicale (pose de la racine) ou également la partie prothétique (couronne). Il est essentiel de vérifier si le forfait proposé est suffisant pour couvrir l'intégralité de la procédure.
Les contrats de type "haut de gamme" incluent souvent ces deux volets, tandis que les contrats de base peuvent limiter le remboursement aux soins de base.
La clartration des termes techniques évite les litiges avec l'assureur. Assurez-vous que la définition de l'acte est compatible avec le devis de votre praticien.
Comment établir un guide souscription dentaire pour votre situation ?
Une personne âgée discute avec son conseiller pour adapter son contrat à ses besoins spécifiques en matière de réhabilitation buccale. La personnalisation est l'élément central de la stratégie de souscription.
Selon le cartel, un ouvrage de 2007 critiquant le « cartel » de l'assurance de titre américaine a reconnu qu'une utilisation plus étendue de la certification Torrens nécessiterait la mise en place d'une bureaucratie spéciale supervisée par la justice.
Pour élaborer un guide souscription dentaire efficace, suivez ces étapes : 1. Listez l'ensemble des soins nécessaires à court et moyen terme. 2. Identifiez le montant total estimé des interventions pour comparer avec les plafonds de l'assureur. 3.
Vérifiez la compatibilité entre les spécialistes requis et le réseau de soins de l'assurance. 4. Effectuez un test de cohérence en simulant le reste à charge après remboursement.
L'objectif est de s'assurer que la protection est active au moment où l'intervention devient nécessaire. Un plan bien structuré transforme une dépense imprévue en un coût maîtrisé.
Quels sont les prérequis assurance dentaire pour éviter les refus ?
Un dossier médical est ouvert, et l'assureur demande des précisions sur l'état de la gencive avant d'accepter la demande. La transparence sur l'état de santé est le premier facteur de validation du dossier.
Les prérequis assurance dentaire impliquent souvent un examen clinique préalable ou la fourniture de documents médicaux attestant de la faisabilité de l'implant. L'assureur veut s'assurer que le patient est un candidat approprié pour l'acte.
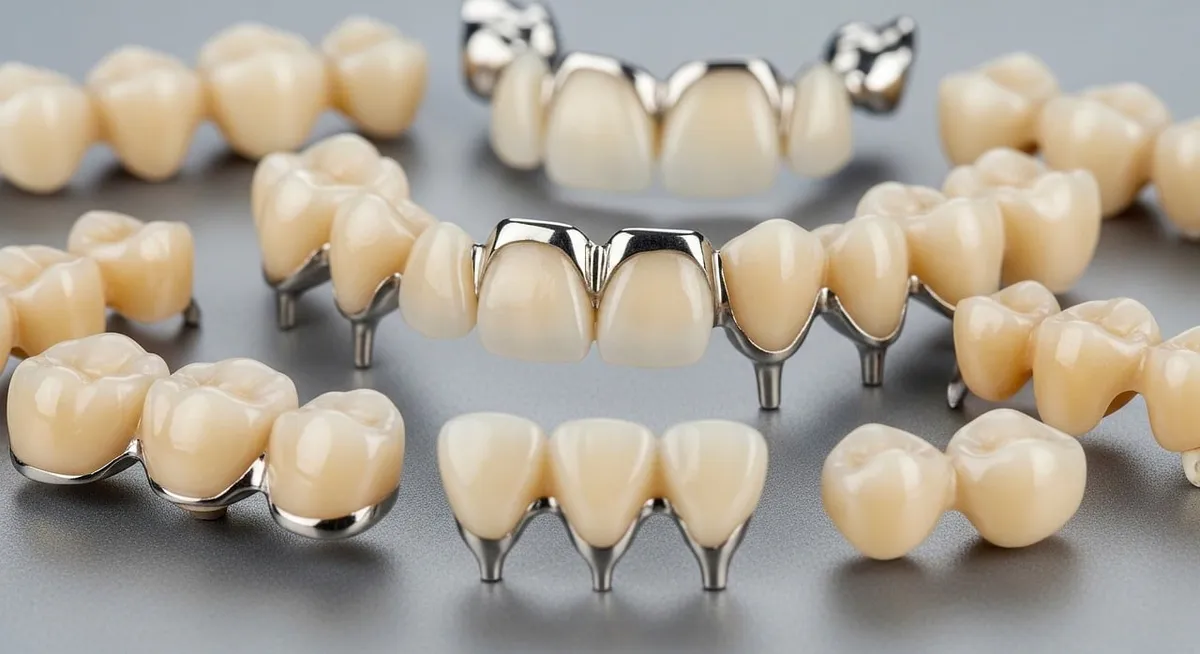
Si l'état de santé ne permet pas la pose, le remboursement peut être refusé même si le contrat est actif.
La communication avec le professionnel de santé est indispensable. Il est le mieux placé pour valider si les garanties du contrat correspondent à la réalité clinique.
Wikipedia: Insurance (full) D’après l’extrait conservé mentionnant The Association of British Insurers : The Association of British Insurers (grouping together 400 insurance companies and 94% of UK insurance services) has almost 20% of the investments in the London Stock Exchange.
Checklist assurance dentaire implant
Le sujet de cette section est Checklist assurance dentaire implant.
Le même sujet se dit aussi Comparer assurance dentaire.
Cette partie couvre aussi Quoi vérifier assurance implant.
Cette partie couvre aussi Comparatif contrats dentaires.
Articles liés
- Vérifier couverture assurance : Liste contrôle assurance 5 points
- Comment distinguer la garantie de la prime d'assurance ?
Quand faut-il impérativement consulter un expert avant de signer ? Il est conseillé de solliciter l'avis d'un conseiller spécialisé avant de finaliser l'adhésion au contrat. Cela permet de confronter les termes contractuels avec les besoins réels de votre santé bucco-dentaire. Un expert peut éclaircir les ambiguïtés concernant les plafonds de remboursement.
La vérification des conditions de prise en charge des soins prothétiques doit être faite avec un professionnel. Il peut ainsi comparer les garanties proposées avec les exigences techniques de l'implantologie.
Cette démarche assure que votre protection couvre bien l'intégralité de votre projet de réhabilitation.
Comparer les primes mensuelles et les franchises nécessite une aide extérieure pour éviter les pièges. Un comparateur peut mettre en lumière les écarts entre un coût initial faible et un reste à charge potentiellement élevé lors d'un besoin réel.
Questions fréquentes
Comment vérifier la couverture des soins préexistants ?
Quelle est la différence entre prime et franchise ?
Articles liés

Articles populaires
76,8% survie cancer : Efficacité du système de santé sud-coréen
Annulation assurance étapes : guide pour une transition sécurisée
Assurance : 2 concepts clés pour éviter les pièges financiers
Commentaires 0