Comment préparer dossier pour éviter les retards administratifs ?
"La préparation minutieuse des pièces justificatives est le pivot central de toute démarche de remboursement efficace."
Pour réussir une demande de dédommagement, il est essentiel de rassembler les documents qui prouvent la validité du sinistre et l'identité du bénéficiaire. Ce guide détaille comment organiser vos dossiers, les types de formulaires standards à prévoir et les pièges à éviter lors de la soumission.
Voici les points clés : la distinction entre les contrats standards et spécifiques, la gestion des cas de cessation de paiement, et l'importance de la conformité aux directives réglementaires.
Quels documents dois-je fournir pour ma réclamation ? Un assureur examine un dossier sur un bureau encombré de formulaires papier. La clartक est nécessaire pour que le gestionnaire puisse valider la demande rapidement.
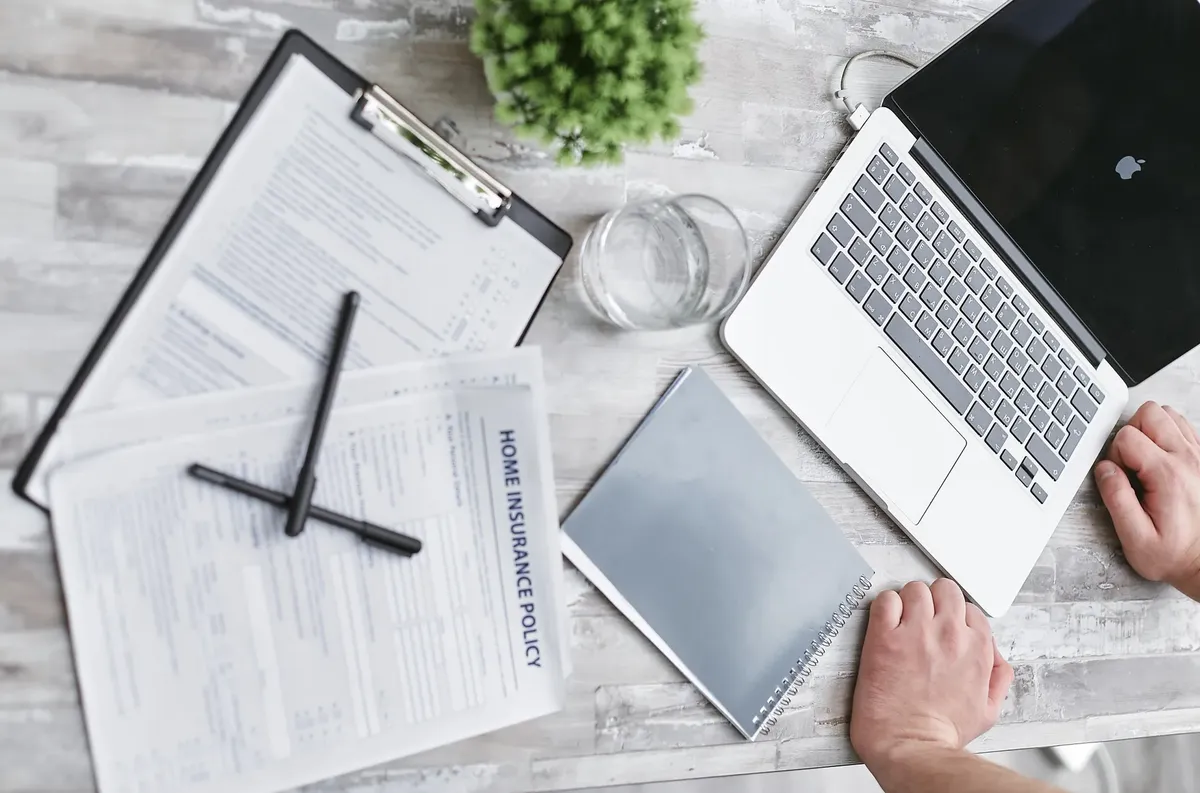
Dans certains contextes, comme aux États-Unis, les assureurs de dommages utilisent souvent un langage similaire ou identique dans leurs polices standards.
Ces documents sont généralement rédigés par des organisations consultatives telles que l'Insurance Services Office ou l'American Association of Insurance Services.
Cette uniformité facilite la lecture des clauses, mais nécessite une attention particulière aux détails contractuels spécifiques à chaque situation.
La préparation d'un dossier solide repose sur la compréhension de ces termes techniques. Si les formulaires sont standardisés, les preuves matérielles du sinistre restent uniques à chaque dossier. Il faut donc toujours joindre les preuves tangibles qui complètent le texte du contrat.
Dans ce processus, le deuxième point est le plus détaillé.
Comment préparer dossier pour éviter les retards administratifs ?
Une personne dépose une enveloppe scellée dans une boîte aux lettres de bureau de poste. Elle vérifie une dernière fois que chaque pièce est bien classée.
La gestion des dossiers peut parfois rencontrer des obstacles réglementaires ou institutionnels. Par exemple, selon le New York State Insurance Department, la FGIC a cessé de payer des sinistres en 2010 et est passée en phase de liquidation partielle (run-off), ne payant désormais que partiellement.
Ce type de situation montre que l'état de l'assureur doit être vérifié avant de compter sur un remboursement immédiat.
Pour éviter les complications, suivez ces étapes de vérification : 1. Vérifiez le statut financier et opérationnel de l'organisme assureur. 2. Assurez-vous que les formulaires utilisés correspondent aux dernières directives en vigueur. 3.
Validez que chaque document est signé et daté conformément aux exigences de l'organisme.
Un contrôle rigoureux de la validité de l'assureur est une étape de base pour sécuriser son remboursement.
- Rassembler l'intégralité des pièces justificatives originales.
- Vérifier la conformité de chaque document avec les exigences de l'assureur.
- Numériser l'ensemble du dossier pour un envoi électronique sécurisé.
Quelles sont les démarches pour mes titres de propriété ? Un notaire examine des registres anciens sous une lampe de bureau. Il cherche une correspondance exacte entre les noms et les titres de propriété.
Dans le domaine de l'assurance de titres, la documentation peut devenir complexe.
Un ouvrage de 2007 critiquant le système américain de l'assurance de titres mentionnait que l'utilisation plus étendue de la certification Torrens nécessiterait la mise en place d'une bureaucratie spéciale supervisée par le pouvoir judiciaire.
Actuellement, des formulaires standardisés pour l'assurance de titres existent pour les propriétaires et les prêteurs.
Lorsqu'on traite des questions de propriété, la précision des documents est vitale. Les formes standardisées permettent une gestion plus fluide, mais les spécificités juridiques locales peuvent exiger des pièces supplémentaires.
Dans ce processus, le deuxième point est le plus détaillé.
Comment organiser la liste documents réclamation pour des obligations complexes ?
Un expert financier consulte des graphiques boursiers sur un écran plat. Il cherche à comprendre l'impact d'une directive sur ses actifs.
Certaines réclamations concernent des produits financiers sophistiqués.
En 1999, le New York State Insurance Department a émis des orientations concernant l'assurance des obligations sous contrats d'échange de risque de crédit (CDS), ce qui a facilité la participation des assureurs de garantie financière au marché des CDS.
Ces documents spécifiques exigent une expertise technique accrue.
| Type de document | Objectif principal |
|---|---|
| Formulaire standard | Application des clauses contractuelles de base |
| Directive réglementaire | Conformité aux règles de marché spécifiques |
J'ai remarqué lors de mes recherches que la clarté du dossier dépend directement de la capacité à faire correspondre les preuves factuelles avec les termes techniques définis par ces instances.
Dans ce processus, le deuxième point est le plus détaillé.
Quelles sont les étapes de réclamation assurance pour les cas particuliers ?
Un agent d'assurance classe des dossiers dans des tiroirs métalliques. Il s'assure que chaque dossier est complet avant la clôture de la journée.
Pour les cas complexes, une méthode structurée est indispensable. Voici comment procéder : 1. Identifiez la nature exacte de l'obligation ou du risque couvert. 2. Rassemblez les justificatifs émis par les autorités de régulation si nécessaire. 3.
Comparez vos documents avec les modèles de formulaires autorisés.
Une vérification finale doit toujours être effectuée pour s'assurer qu'aucune pièce n'est obsolète. Si une institution a changé ses règles de paiement, comme dans le cas de la liquidation partielle, le dossier doit être adapté.
Dans ce processus, le deuxième point est le plus détaillé.
Guide documents assurance pour la gestion des risques financiers ?
Un investisseur consulte son portefeuille électronique. Il examine les garanties fournies par ses assureurs de crédit.
La gestion des documents pour des risques financiers demande une attention aux détails historiques.
Le fait que certaines organisations, comme l'Association of British Insurers, regroupent des centaines d'entreprises et gèrent une part importante des investissements sur des marchés comme le London Stock Exchange, montre l'ampleur des enjeux.
Les documents de réclamation doivent refléter cette échelle de responsabilité.
La préparation est la clé. Un dossier mal préparé peut être rejeté par une bureaucratie spécialisée ou une instance de supervision.
Dans ce processus, le deuxième point est le plus détaillé.
Wikipedia: Insurance (full) D’après l’extrait conservé mentionnant The Association of British Insurers : The Association of British Insurers (grouping together 400 insurance companies and 94% of UK insurance services) has almost 20% of the investments in the London Stock Exchange.
Documents pour réclamation assurance
Le sujet de cette section est Documents pour réclamation assurance.
Le même sujet se dit aussi Quels papiers pour sinistre ?.
Le même sujet se dit aussi Préparer dossier assurance.
Le même sujet se dit aussi Procédure papiers assurance.
Articles liés
Questions fréquentes
Quels documents sont nécessaires pour un sinistre standard ?
Que faire si l'assureur est en phase de liquidation ?
Articles liés
Articles populaires
76,8% survie cancer : Efficacité du système de santé sud-coréen
Annulation assurance étapes : guide pour une transition sécurisée
Assurance : 2 concepts clés pour éviter les pièges financiers
Commentaires 0