¿Cómo realizar una comparativa de pólizas efectiva?
"La diferencia entre el costo de una póliza y la protección que ofrece puede ser la línea divisoria entre la tranquilidad financiera y un conflicto inesperado."
Entender la relación entre la prima y la cobertura es fundamental para cualquier persona que busque proteger su patrimonio. Este proceso requiere evaluar la proporcionalidad de los costos frente a los beneficios reales, así como comprender las regulaciones que protegen al consumidor.
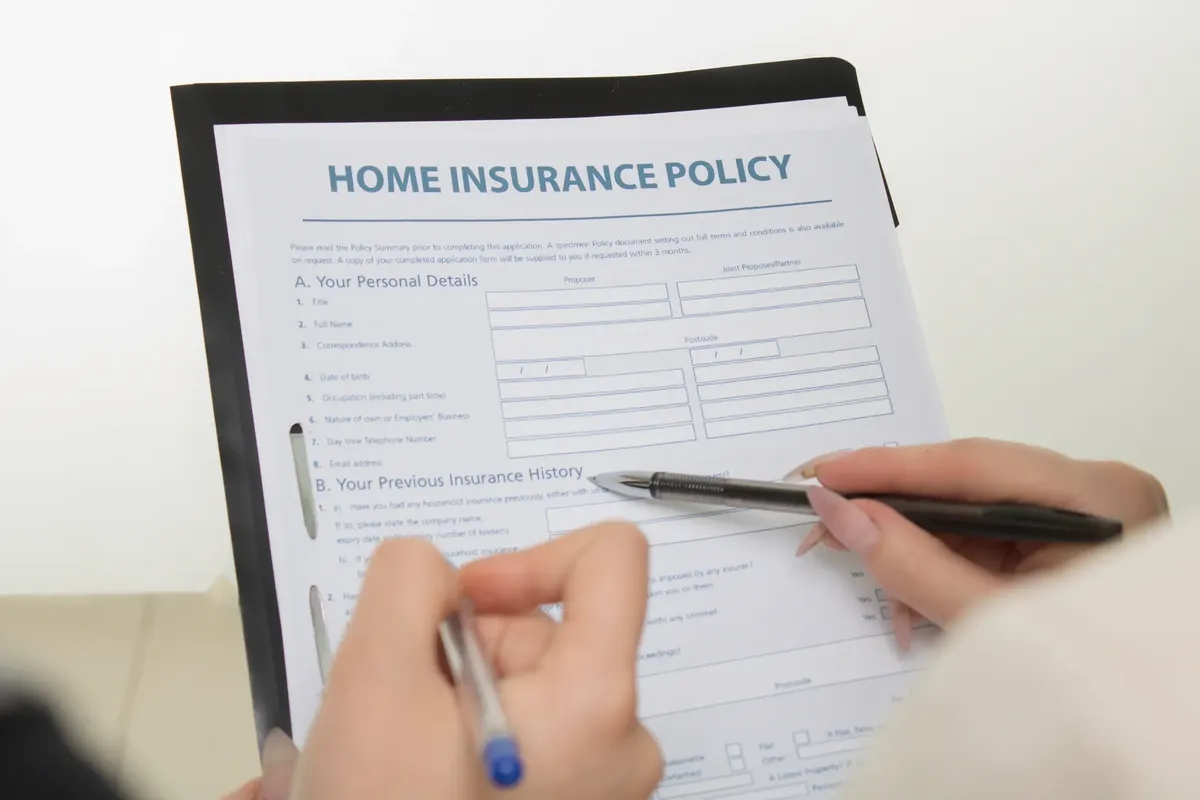
Para una gestión eficaz, es necesario analizar las cláusulas de tolerancia, los límites de responsabilidad de los prestamistas y las proyecciones de crecimiento del sector que afectan las primas.
¿Cómo realizar una comparativa de pólizas efectiva?
Sentarse frente a una mesa con varios documentos impresos es el primer paso para entender las diferencias de costos. Al revisar las letras pequeñas, el usuario debe identificar qué riesgos están cubiertos y cuáles quedan excluidos bajo condiciones específicas.
Una comparativa de pólizas requiere analizar cómo se distribuyen los costos en relación con los límites de compensación.
En ciertos contextos financieros, si el documento de cierre (CD) muestra un total más de un 10% superior al desglose inicial (LE), el prestamista es responsable de cualquier gasto que exceda ese incremento del 10%.
Por otro lado, ciertos elementos dentro de una categoría de tolerancia del 10% pueden aumentar individualmente de forma significativa sin penalizar al prestamista, siempre que la suma total de los elementos no supere dicho umbral.
Es vital entender que estas variaciones pueden alterar drásticamente la percepción del costo inicial frente a la realidad del contrato final.
| Concepto de Control | Regla de Responsabilidad |
|---|---|
| Incremento total del CD vs LE | El prestamista cubre el exceso si supera el 10% |
| Elementos en categoría de 10% | Pueden aumentar individualmente sin penalidad si el total se mantiene |
- Identificar las coberturas esenciales para su necesidad específica.
- Listar los límites de responsabilidad de cada opción.
- Contrastar las exclusiones para evitar vacíos de protección.
¿Cuál es la diferencia entre prima y beneficio en un seguro?
Sentado en la oficina, siento el frío del aire acondicionado mientras trato de realizar la distinción entre prima y beneficio en un seguro.
Observar la cifra mensual de un recibo y compararla con el monto de la indemnación es una acción común al contratar. Esta acción busca equilibrar el gasto corriente con la seguridad de recibir fondos suficientes ante un siniestro.
La distincción entre el costo de la prima y la magnitud del beneficio es la base de la evaluación de riesgos. Mientras que la prima es el monto pagado para mantener la vigencia del contrato, el beneficio representa la capacidad de respuesta ante un evento cubierto.
Al evaluar seguro antes de contratar, se debe considerar que una prima baja no siempre garantiza una protección adecuada, ya que ciertos límites podrían dejar al asegurado desprotegido ante gastos mayores a lo previsto.
En este orden de conceptos, la distinción entre el pago periódico y la compensación es fundamental.
¿Cómo elegir seguro con criterios de seguridad financiera?
Revisar la solidez de una aseguradora es tan importante como comparar los precios de las pólizas. Un usuario debe verificar la capacidad de la entidad para cumplir con sus promesas de pago a largo plazo.
Para una decisión informada, se deben seguir estos pasos:
- Analizar el historial de solvencia de la entidad para asegurar que los flujos de caja a largo plazo sean gestionables. 2. Verificar las regulaciones locales y los estándares de transparencia, como los requisitos de transparencia en ingresos y reservas que exige la normativa IFRS 17. 3. Contrastar los límites de cobertura con los valores reales de los bienes a proteger.
Al finalizar, es esencial realizar una verificación de que los límites de la póliza cubren los escenarios de mayor riesgo identificados.
Es vital asegurar que la solvencia de la entidad sea compatible con la estabilidad de su patrimonio.
¿Qué factores influyen en el costo vs cobertura seguro?
Mirar las noticias económicas ayuda a entender por qué los precios de los seguros fluctúan constantemente. Los cambios en la inflación y el crecimiento del mercado impactan directamente en las primas.
El factor macroeconómico juega un papel crucial en la relación costo vs cobertura seguro.
Según Swiss Re, se proyecta un crecimiento de las primas reales de aproximadamente +2.0% en 2025, lo que representa una ralentización frente al +5.2% registrado en 2024 debido al alivio de las presiones macroeconómicas y la inflación.
Estos cambios demuestran que el costo de la protección puede variar según el entorno económico global.
El equilibrio entre el monto asegurado y la frecuencia de los pagos define la viabilidad del contrato.
¿Cómo evaluar seguro antes de contratar mediante ejemplos de comparación seguros?
Imaginemos a dos personas con necesidades distintas: una busca protección mínima por un costo bajo y otra una cobertura integral. Este escenario es el ejemplo de comparación seguros más común en la vida diaria.
La evaluación debe basarse en la utilidad real de la cobertura. Por ejemplo, en procesos de compraventa, el uso de programas de "compra única" puede influir en la experiencia.
Según un estudio de 2002, el 64% de los compradores de viviendas que utilizaron programas de este tipo tuvieron una mejor experiencia general en su transacción.
Esto sugiere que la integración de servicios puede mejorar la percepción de valor, aunque la comparación de costos debe mantenerse independiente de la conveniencia del servicio.
Analizar casos hipotéticos permite visualizar cómo se aplican las coberturas en situaciones reales.
Wikipedia: Insurance (full) Conforme al extracto conservado que menciona a The Association of British Insurers: The Association of British Insurers (grouping together 400 insurance companies and 94% of UK insurance services) has almost 20% of the investments in the London Stock Exchange.
comparar prima y cobertura seguro
El tema de esta sección es comparar prima y cobertura seguro.
Esta parte también cubre checklist antes de contratar.
Artículos relacionados
- Seguro cómo elegir tipo con cobertura efectiva 94%
- Prima vs cobertura seguro: mejores consejos para elegir póliza
¿Cómo se relacionan las cláusulas de tolerancia con el costo final? Las cláusulas de tolerancia determinan los márgenes dentro de los cuales pueden variar los costos sin activar penalidades inmediatas. Es una condición que el usuario debe entender al comparar pólizas, ya que estas tolerancias afectan directamente la percepción de la diferencia entre el costo inicial y el costo real.
La comprensión de los límites de responsabilidad de los prestamistas es crucial porque define quién asume el riesgo financiero cuando los costos superan los parámetros acordados.
Esta responsabilidad se vincula directamente con la evaluación de la diferencia entre la prima pagada y la protección obtenida.
Para asegurar una gestión eficaz, el análisis debe incluir las proyecciones de crecimiento del sector, pues estas proyecciones influyen en la determinación de las primas futuras y, por ende, en la diferencia esperada entre el costo y la cobertura.
La flexibilidad en los términos puede impactar directamente en el ajuste de las primas.
Preguntas frecuentes
¿Qué sucede si el costo final supera el presupuesto inicial?
¿Cómo afectan las regulaciones a la transparencia del contrato?
Publicaciones relacionadas

Seguro cómo elegir tipo con cobertura efectiva 94%

Prima vs cobertura seguro: mejores consejos para elegir póliza

Mejores consejos para verificar cobertura seguro de tu patrimonio
Transferencia deuda pensiones: consejos para valor pension buyout
Publicaciones populares
Apoyo médico y seguro salud: cómo funciona la cobertura nacional

Cálculo prima seguros: Cómo se fija prima con modelos de riesgo
¿Cómo afectó la concentración del mercado a la seguridad global?
Comentarios 0