Cobertura seguro antes: cómo revisar cobertura seguro antes
Una póliza de seguro es una promesa de protección, pero la claridad sobre lo que realmente cubre es lo que garantiza la tranquilidad financiera en momentos críticos.
Este proceso requiere analizar los límites de responsabilidad, las exclusiones, los procesos de reclamación, las normativas vigentes y los términos de tolerancia en los costos.
* Comprender la diferencia entre coberturas obligatorias y opcionales. * Verificar el alcance seguro mediante la lectura de las cláusulas de exclusión. * Analizar las normativas locales y los límites de tolerancia de costos. * Identificar los elementos clave cobertura para evitar vacíos legales.
¿Cómo realizar una revisión de la cobertura del seguro de forma efectiva?
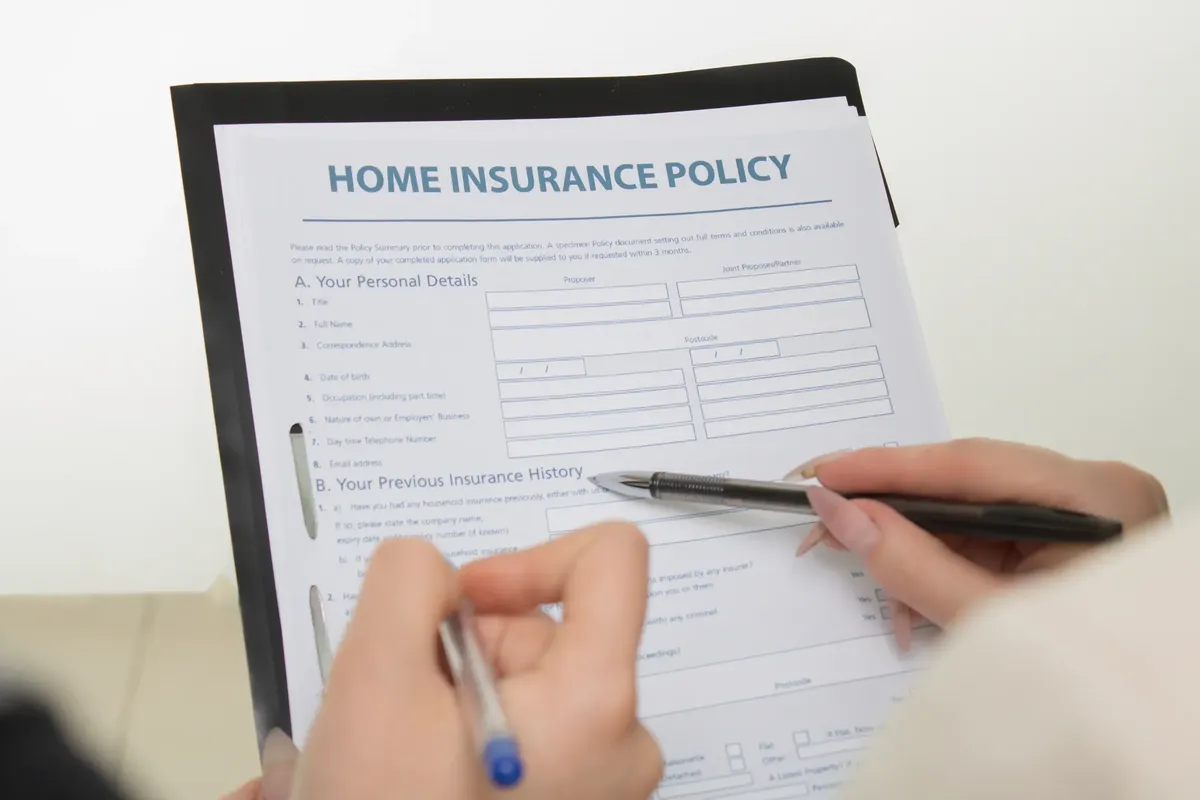
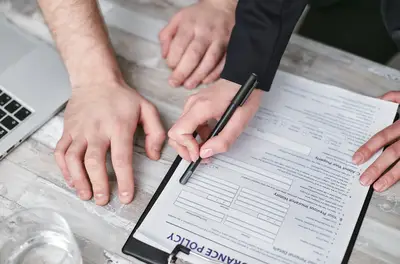
Sentarse frente a una mesa con la póliza impresa y un bolígrafo es el primer paso para una auditoría personal de riesgos. El objetivo principal es asegurar que los beneficios prometidos coincidan con las necesidades reales del usuario.
La gestión de riesgos requiere que los asegurados comprendan qué situaciones activan el pago y cuáles quedan fuera de la responsabilidad de la entidad.
No basta con saber que se está cubierto; es necesario conocer las condiciones exactas de la activación.
Al revisar los documentos, se debe realizar un análisis de las exclusiones. Estas son las situaciones donde el seguro no responderá, y es donde suelen ocurrir los mayores malentendidos financieros.
Para una gestión profesional, es útil considerar los siguientes aspectos:
- Identificar los límites de responsabilidad máxima por evento. 2. Localizar las exclusiones específicas que invalidan la cobertura. 3. Verificar los periodos de carencia o de espera para la activación.
Una vez completada la lectura, realice un chequeo final comparando sus riesgos cotidianos con lo que el documento garantiza.
Sin embargo, este proceso puede resultar insuficiente si no se consideran cambios imprevistos en las circunstancias personales. En este orden, la primera parte establece el punto de partida.
¿Qué datos importantes del seguro se deben verificar para evitar sorpresas?
Al abrir el sobre en la oficina, un escalofrío me recorre el cuerpo al descubrir un vacío en la cobertura.
Abrir un sobre con una nueva póliza y notar que un término técnico es desconocido es una experiencia común que puede generar dudas legales. La terminología técnica puede ocultar detalles que cambian radical0 la utilidad del contrato.
Al buscar comprender qué revisar póliza seguro, los usuarios deben prestar atención a la definición de los términos. Un error en la interpretación de una palabra puede significar la diferencia entre una indemnización total o una negativa de pago.
Por ejemplo, en ciertos contextos de propiedad, la existencia de formularios estandarizados para propietarios y prestamistas es una herramienta de claridad.
Según un libro de 2007 sobre el seguro de título, el uso de certificaciones específicas podría requerir la creación de burocracias supervisadas judicialmente para ser más extensivo.
Es vital que el asegurado no asuma que una cobertura estándar cubre todas las variantes de su situación particular. Los datos importantes seguro residen en los detalles de las cláusulas de "condición previa" y "cumplimiento de requisitos".
| Concepto de revisión | Acción necesaria |
|---|---|
| Límites de cobertura | Verificar el monto máximo pagadero |
| Exclusiones | Identificar situaciones no cubiertas |
Yo mismo, al revisar mi documentación, siempre busco primero la tabla de beneficios para ver si el monto cubre mi riesgo real.
No obstante, la efectividad de esta verificación depende de la precisión de la información proporcionada inicialmente. En este apartado, me enfoco en los detalles técnicos fundamentales.
¿Cómo afecta la normativa legal al alcance de la protección?
Consultar la legislación vigente en el momento de la contratación es una tarea necesaria para entender las protecciones legales de los datos y la validez del contrato. Las leyes cambian y pueden alterar la forma en que se ejecutan las pólizas.
La regulación puede dictar cómo se protegen la información y los activos. En el ámbito de la seguridad de datos, se sabe que en 2022, Kentucky y Maryland promulgaron legislación sobre seguridad de datos de seguros basada en la Ley Modelo de Seguridad de Datos de Seguros de la NAIC (MDL-668).
Tener una guía cobertura seguro implica conocer estas bases legales. La normativa no solo protege al cliente, sino que establece las reglas de juego para las aseguradoras, asegurando que operen bajo estándares mínimos de seguridad y transparencia.
Si el seguro contratado tiene una base legal sólida, el usuario puede confiar en que la protección es ejecutable ante un tribunal. La estabilidad del marco legal es la base de la confianza en el sector.
La normativa puede variar según el tipo de riesgo, como ocurre con la seguridad cibernética o los seguros de bonos, donde las directrices de organismos como el Departamento de Seguros del Estado de Nueva York en 1999 facilitaron la participación de aseguradoras en mercados financieros.
No obstante, la aplicación de estas leyes puede variar dependiendo de la jurisdicción específica. En este punto, analizo el impacto de la regulación.
¿Qué sucede cuando los costos varían respecto a la oferta inicial?
Observar un desglose de costos final que no coincide con la estimación inicial puede generar una sensación de incertidencia inmediata. En procesos de contratación financiera, la diferencia entre la estimación y el costo real es un punto crítico de revisión.
En ciertos procesos de cierre, existen categorías de tolerancia. Si un elemento en la categoría de tolerancia del 0% es mayor en el documento de cierre (CD) en comparación con la estimación inicial (LE), el prestamista es responsable de cubrir la diferencia.
Por otro lado, los elementos que no pertenecen a la categoría de tolerancia del 0% no se comparan individualmente con sus secciones correspondientes en el CD. Esto significa que la revisión debe ser meticulosa para no confundir las reglas de tolerancia.
Para evitar conflictos, se deben seguir estos pasos:
- Comparar la estimación inicial con el documento de cierre final. 2. Agrupar los elementos según su categoría de tolerancia. 3. Verificar que la suma total de los incrementos no exceda los límites permitidos.
Tener estos pasos claros permite que la transición de la oferta al contrato sea transparente.
Sin embargo, este análisis no cubre situaciones de fuerza mayor que alteren las condiciones contractuales de forma externa. En esta sección, detallo el manejo de las variaciones de costos.
¿Cómo se puede asegurar la validez de la cobertura a largo plazo?
Mantener el contrato vigente requiere una atención constante a las renovaciones y a los cambios en la situación de vida del asegurado. Un seguro que era perfecto hace dos años puede ser insuficiente hoy.
Para realizar una guía cobertura seguro efectiva, se debe evaluar la solvencia de la entidad.
Por ejemplo, la Asociación de Aseguradores Británicos, que agrupa a 400 compañías de seguros y representa el 94% de los servicios de seguros en el Reino Unido, posee casi el 20% de las inversiones en la Bolsa de Valores de Londres.
La capacidad de una empresa para gestionar sus inversiones es lo que garantiza que, a largo plazo, pueda cumplir con sus obligaciones. La solvencia financiera es la garantía de que la promesa de cobertura se mantendrá en el tiempo.
Para asegurar la vigencia, considere:
- Actualizar los montos de cobertura ante cambios patrimoniales. 2. Revisar la solvencia de la aseguradora anualmente. 3. Asegurar que los pagos de primas se realicen sin interrupciones.
La estabilidad financiera de la aseguradora es tan importante como el texto de la póliza.
No obstante, la validez puede verse comprometida si se omiten las actualizaciones periódicas obligatorias. En este apartado, presento el último paso del proceso.
- Para asegurar que su inversión sea efectiva, debe revisar cobertura seguro antes de firmar cualquier documento contractual.
- Para comenzar con la revisión, es fundamental entender que la protección no es un concepto genérico, sino un conjunto de límites específicos.
- En este sentido, los elementos clave cobertura deben ser el centro de la atención, ya que cada detalle técnico puede alterar la indemnización final.
Artículos relacionados
Preguntas frecuentes
¿Qué debo revisar al comparar dos pólizas distintas?
¿Cómo influyen las leyes en mi cobertura?
Publicaciones relacionadas



Publicaciones populares
Apoyo médico y seguro salud: cómo funciona la cobertura nacional

Cálculo prima seguros: Cómo se fija prima con modelos de riesgo
¿Cómo afectó la concentración del mercado a la seguridad global?
Comentarios 0