Cómo entender póliza seguro Antes de contratar seguro bien
"El contrato es el mapa que define el terreno de seguridad que estás comprando."
Un factor limitante es que la validez de cualquier seguro está sujeta a las leyes locales y a la capacidad de respuesta de la entidad aseguradora.
¿Qué debo revisar para evitar vacíos legales? Al caer la noche en la oficina, mis ojos recorren el papel con tensión mientras intento entender cada cláusula para evitar errores.
Al sentarse frente a una mesa con la póliza impresa, el primer paso es identificar qué riesgos están realmente cubiertos. Un error común es asumir que la presencia de un documento garantiza la indemnización total sin considerar las cláusulas de exclusión.
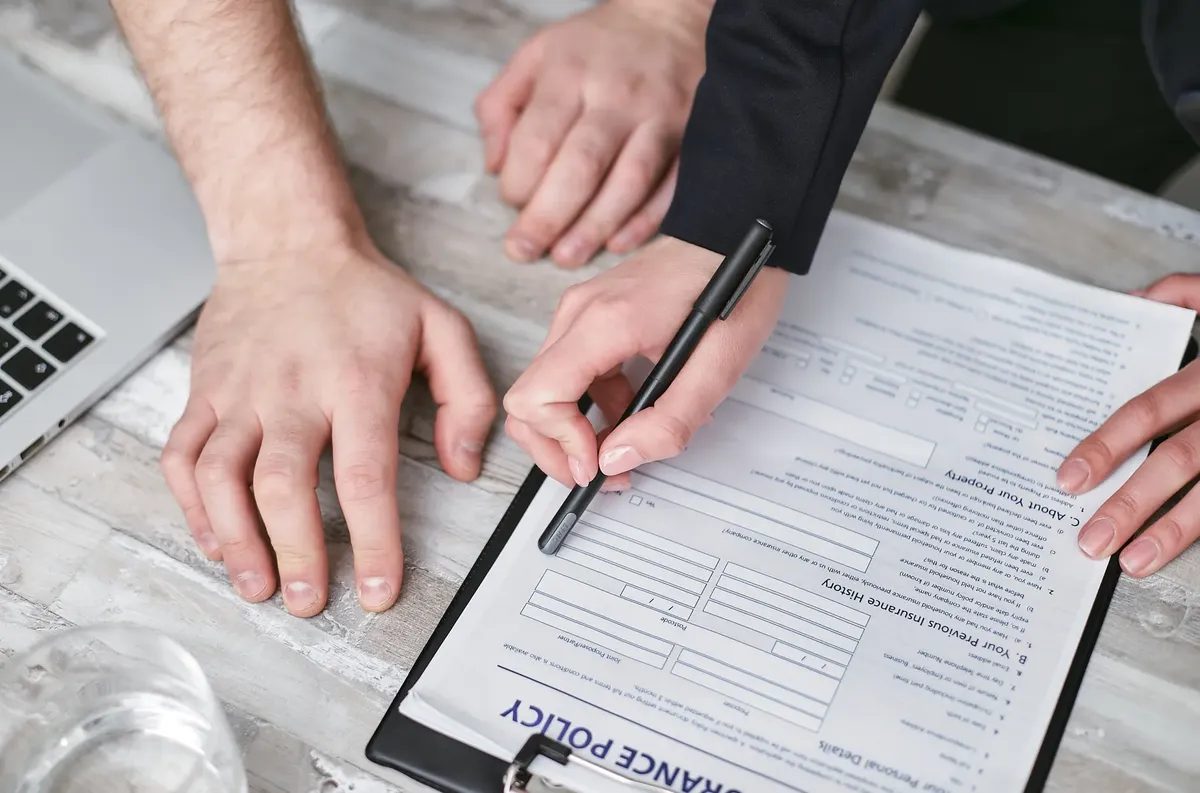
La revisión de las condiciones de la póliza requiere un análisis de la amplitud de la cobertura.
Según la Association of British Insurers, que agrupa a 400 compañías de seguros y representa el 94% de los servicios de seguros en el Reino Unido, el sector tiene una influencia masiva en los mercados financieros, incluyendo casi el 20% de las inversiones en la Bolsa de Valores de Londres.
Esto demuestra que la solidez de la entidad es parte de la cobertura.
Es fundamental comparar los límites de responsabilidad con las necesidades reales de protección. Un análisis detallado permite identificar si la suma asegurada es suficiente para cubrir eventos catastróficos.
Al revisar la documentación, se debe verificar que no existan ambigüedades en la definición de los siniestros cubiertos.
¿Cómo entender las condiciones póliza seguro y sus excepciones?
Sujetar el papel entre las manos y leer las letras pequeñas es la acción necesaria para evitar sorpresas. En este proceso, el asegurado debe distinguir entre la cobertura principal y los complementos opcionales que pueden alterar el costo final.
La estructura de un contrato puede ser compleja, especialmente cuando se trata de instrumentos financieros específicos.
Por ejemplo, en 1999, el New York State Insurance Department (NYID) emitió una guía sobre el seguro de obligaciones bajo swaps de incumplimiento crediticio, lo que facilitó la participación de aseguradores de garantía financiera en el mercado de CDS.
Esto resalta cómo las regulaciones pueden abrir o cerrar oportunidades de cobertura.
Para una gestión efectiva, se deben seguir estos pasos: 1. Identificar claramente los riesgos cubiertos y las exclusiones explícitas. 2. Verificar los periodos de carencia o espera para que la cobertura sea efectiva. 3. Revisar los límites máximos de indemnización por evento o por año.
Un chequeo final debe asegurar que todas las cláusulas de exclusión sean comprendidas antes de la firma. No se debe ignorar ninguna restricción de actividad o zona geográfica.
¿Qué implica anular mi póliza si algo cambia? Imaginemos el momento en que las circunstancias personales cambian y la póliza actual ya no se ajusta a la nueva realidad. La capacidad de cancelar o modificar un contrato es un derecho que debe estar claramente estipulado en el documento original.
La anulación de un seguro puede verse afectada por regulaciones de propiedad y trámites burocráticos. En el ámbito de los seguros de título, se ha mencionado que el uso más extenso de la certificación Torrens requeriría el establecimiento de una burocracia especial supervisada judicialmente.
Este tipo de procesos administrativos influye directamente en la facilidad para gestionar cambios o cancelaciones en contratos de propiedad.
La gestión de la salida debe ser tan meticulosa como la de la entrada. Es necesario entender si existen penalizaciones financieras por cancelación anticipada y cómo se gestiona la devolución de primas no devengadas.
¿Cómo evaluar la estabilidad de la entidad aseguradora?
Al observar el logotipo de una compañía en un folleto, el asegurado debe pensar en la solvencia a largo plazo. La seguridad de la póliza depende de que la empresa pueda cumplir sus promesas décadas después de la firma.
La estabilidad institucional ha sido moldeada por crisis históricas que dieron lugar a legislaciones de protección.
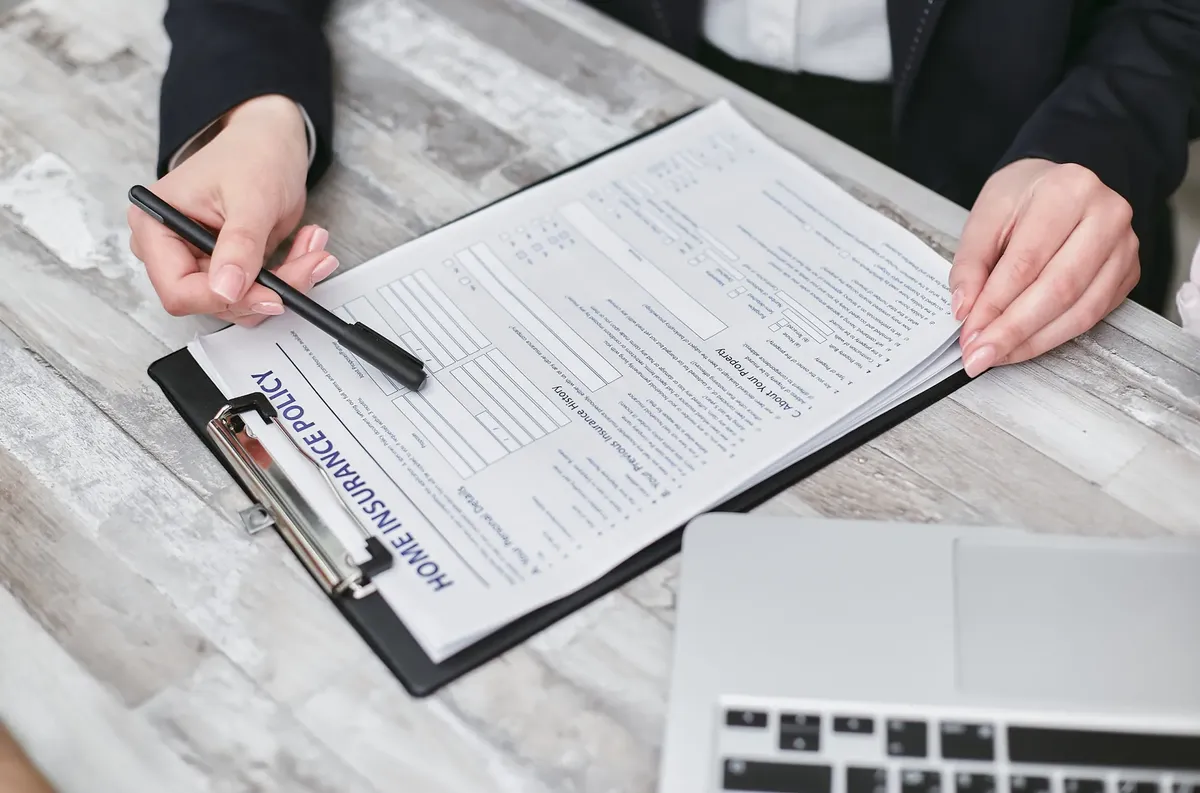
Las respuestas legislativas principales a crisis financieras fueron la Ley de Reforma, Recuperación y Ejecución de Instituciones Financieras de 1989 (FIRREA) y la Ley de Mejora de la Corporación Federal de Seguro de Depósitos (FDICIA).
Estas leyes buscan garantizar que el sistema de protección sea resiliente ante la volatilidad.
Para evaluar la solvencia, considere lo siguiente: 1. Analice el historial de cumplimiento de la entidad con sus clientes. 2. Verifique la calificación de riesgo otorgada por agencias internacionales. 3. Compruebe la regulación bajo la cual opera la compañía en su jurisdicción.
Una validación de la solvencia es el paso final para asegurar que la protección sea real y no solo un papel.
El proceso de validación de la cobertura esencial
El asegurado debe aplicar los criterios de evaluación a su situación de vida actual. No es lo mismo contratar un seguro de vida que uno de responsabilidad civil o de títulos de propiedad.
Para aplicar correctamente los conocimientos, siga este proceso: 1. Defina el objeto principal de la protección. 2. Compare la cobertura seguro esencial con las opciones de mercado. 3. Realice un chequeo de la compatibilidad con sus activos actuales.
Si el seguro es para un bien inmueble, por ejemplo, se debe considerar que existen formularios estandarizados de seguros de título para propietarios y prestamistas. Esto simplifica la comparación, pero no elimina la necesidad de entender el contrato específico.
| Tipo de Revisión | Objetivo Principal |
|---|---|
| Cobertura de Riesgos | Identificar eventos protegidos |
| Solvencia Institucional | Garantizar el pago de siniestros |
Al comparar estas dos dimensiones, se obtiene una visión equilibrada de la seguridad financiera.
- Antes de contratar seguro, es vital comprender que la protección financiera no es un producto genérico, sino un compromiso legal con términos específicos.
- Este artículo detalla los elementos fundamentales de las pólizas, desde la estructura de las coberturas hasta la importancia de la regulación, para quienes buscan asegurar su patrimonio.
- Los puntos clave incluyen el análisis de las coberturas esenciales, la revisión de los términos del contrato, la gestión de la anulación de la póliza y la verificación de la solvencia institucional.
Antes de contratar seguro
El tema de esta sección es Antes de contratar seguro.
El mismo tema también se llama Qué revisar antes seguro.
El mismo tema también se llama Lista chequeo seguro.
El mismo tema también se llama Cálculo prima seguro.
Artículos relacionados
Preguntas frecuentes
¿Qué es lo más importante al revisar los términos del contrato?
¿Cómo influye la regulación en la seguridad de mi seguro?
Publicaciones populares

Apoyo médico y seguro salud: cómo funciona la cobertura nacional

Cálculo prima seguros: Cómo se fija prima con modelos de riesgo

¿Cómo afectó la concentración del mercado a la seguridad global?
Comentarios 0