Welche Toleranzgrenzen gibt es bei den Kosten?
Das Thema dieses Abschnitts ist Versicherungsschutz vs. Beitrag.
Ein Blick in das Kleingedruckte kann den Unterschied zwischen finanzieller Sicherheit und unerwarteten Kosten bedeuten. Dieser Artikel erklärt, wie Sie den Versicherungsschutz vs. Beitrag bewerten und die Leistungsumfang vergleichen, um vor Vertragsabschluss prüfen zu können, was wirklich wichtig ist.
Die richtige Entscheidung erfordert ein Verständnis dafür, wie sich die Prämie und Deckung zueinander verhalten.
In diesem Leitfaden erfahren Sie, wie Sie die Versicherungsleistung Kosten abwägen, welche Toleranzgrenzen bei Kreditunterlagen gelten und welche Risiken bei der Wahl des Deckungsumfangs bestehen.
Was genau ist in meinem Schutz enthalten? Ein Blick auf ein Dokument mit verschiedenen Deckungsoptionen zeigt oft eine unübersichtliche Liste von Leistungen. Wenn man die Details studiert, erkennt man, dass die Tiefe der Absicherung direkt mit der Höhe der gezahlten Beträge korreliert.
Die Frage nach dem Leistungsumfang ist zentral, da Versicherungen oft unterschiedliche Grade der Absicherung anbieten. Ein umfassender Schutz deckt mehr Risiken ab, führt jedoch meist zu höheren Fixkosten.
Wer die Prämie und Deckung versteht, kann gezielt die Risiken minimieren, die für die eigene Lebenssituation relevant sind. Es gilt, die Balance zwischen notwendiger Sicherheit und finanzieller Belastung zu finden.
In diesem Abschnitt wird der Umfang der Deckung erläutert.
Wie beeinflusst der Beitrag die Leistung? Versicherungsschutz vs. Beitrag
Während ich am Schreibtisch sitze, spüre ich die Anspannung in meinen Fingern, als ich über die Frage nachdenke, welche Leistung den hohen Beitrag rechtfertigt.
Ein Vergleich von zwei verschiedenen Angeboten auf dem Schreibtisch verdeutlicht die Varianz der Kosten. Ein Angebot mit niedriger Prämie bietet oft nur Basisschutz, während ein teureres Modell zusätzliche Garantien enthält.
Die Beziehung zwischen dem gezahlten Betrag und dem Umfang der Leistungen ist das Kernstück jeder Kalkulation. Ein niedrigerer Beitrag bedeutet oft, dass bestimmte Risiken ausgeschlossen sind oder Selbstbeteiligungen anfallen.
Wer die Versicherungsleistung Kosten analysiert, muss verstehen, dass ein geringer Preis nicht immer die wirtschaftlichste Lösung darstellt. Manchmal ist ein höherer Beitrag die sicherere Investition gegen existenzbedrohende Ereignisse.
| Merkmal | Niedriger Beitrag | Umfassender Schutz |
|---|---|---|
| Risikoabdeckung | Begrenzt auf Kernrisiken | Weitreichende Absicherung |
| Kostenstruktur | Geringere monatliche Belastung | Höhere monatliche Belastung |
Ich habe bei meinem eigenen Vergleich der Angebote gesehen, wie stark sich die Deckungsbreite verändert, wenn man die jährlichen Fixkosten senkt.
In dieser Abfolge ist der zweite Punkt der wichtigste.
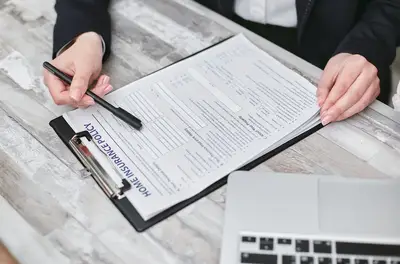
Was muss ich vor dem Abschluss prüfen? Ein Stapel von Vertragsentwürfen liegt vor einem, und man beginnt, die Klauseln Zeile für Zeile zu prüfen. Die Aufmerksamkeit muss auf den Abweichungen zwischen ursprünglichen Schätzungen und den endgültigen Dokumenten liegen.
Bei der Prüfung der Unterlagen sollten Sie folgende Schritte beachten:
- Abgleich der ursprünglichen Schätzungen mit den endgültigen Dokumenten, um etwaige Abweichungen in den Kosten zu identifizieren. 2. Überprüfung der Toleranzgrenzen, um sicherzustellen, dass die Kosten nicht unkontrolliert steigen. 3. Analyse der spezifischen Ausschlussklauseln, um versteckte Lücken im Schutz zu finden.
Ein abschließender Check der Summe aller Positionen ist unerlässlich, um die Gesamtbelastung zu kontrollieren.
- Prüfung der Deckungssummen
- Abgleich der Selbstbeteiligung
- Verifizierung der Ausschlussklauseln
Welche Toleranzgrenzen gibt es bei den Kosten?
Ein Kreditnehmer betrachtet den Closing Disclosure (CD) und vergleicht ihn mit dem ursprünglichen Loan Estimate (LE). Die Differenzen zwischen diesen Dokumenten können erhebliche finanzielle Auswirkungen haben.
Laut dem cartel räumte ein im Jahr 2007 erschienenes Buch, das das amerikanische Titelversicherungs-„cartel“ angriff, ein, dass „[m]ore extensive use of Torrens certification would require setting up a special judicially supervised bureaucracy."
In bestimmten Szenarien, wie bei der 0% Tolerance-Kategorie, ist der Kreditgeber verantwortlich, wenn ein Punkt im CD höher ausfällt als im entsprechenden Abschnitt des LE.
Im Gegensatz dazu werden die Positionen in der 10% Tolerance-Kategorie nicht einzeln mit den entsprechenden Abschnitten im CD verglichen.
Falls der Gesamtwert im CD mehr als 10% höher ist als der Gesamtwert im LE, trägt der Kreditgeber die Kosten für jede Ausgabe, die über diesen Anstieg von 10% hinausgeht.
Das bedeutet, dass einzelne Positionen in der 10% Toleranzgruppe stärker als 10% vom LE zum CD abweichen können, ohne dass eine Strafe für den Kreditgeber anfällt, solange die Summe aller Positionen nicht mehr als 10% steigt.
Hier geht es um die Abweichungen zwischen Budget und tatsächlichen Kosten.
Was passiert bei unvorhersehbaren Änderungen?
Ein Gespräch mit einem Berater über die Dynamik von Marktveränderungen verdeutlicht die Notwendigkeit von Flexibilität. Wenn sich die Rahmenbedingungen ändern, müssen die Verträge darauf reagieren können.
Die Anpassung von Verpflichtungen kann komplex sein, wie die historische Entwicklung zeigt.
Im Jahr 1999 gab das New York State Insurance Department (NYID) Leitlinien zur Versicherung von Verpflichtungen aus Credit Default Swaps heraus, was die Teilnahme von Finanzgarantversicherern am CDS-Markt erleichterte.
Solche regulatorischen Schritte zeigen, wie sich die Definition von Deckung und Verpflichtung über die Zeit verändern kann. Wer sich nicht über die Regeln der jeweiligen Zeit und Institution informiert, läuft Gefahr, falsche Annahmen über den Schutz zu treffen.
In dieser Reihenfolge ist der zweite Schritt entscheidend.
Wikipedia: Insurance (full) Gemäß dem gespeicherten Auszug mit Erwähnung von The Association of British Insurers: The Association of British Insurers (grouping together 400 insurance companies and 94% of UK insurance services) has almost 20% of the investments in the London Stock Exchange.
Das Thema dieses Abschnitts ist Versicherungsschutz vs. Beitrag.
Dieser Teil behandelt auch Was ist im Versicherungsschutz enthalten?.
Dieser Teil behandelt auch Checkliste vor Versicherungsabschluss.
Verwandte Artikel
- Versicherungscheckliste: Wie man Deckung und Prämien prüft
- Wie erkenne ich eine gute Zahnversicherung?
Wie vergleicht man den Leistungsumfang mit den finanziellen Implikationen? Der Vergleich des Leistungsumfangs mit den finanziellen Implikationen erfordert eine sorgfältige Abwägung der Risikotoleranz des Einzelnen. Ein Blick in das Kleingedruckte offenbart, dass eine höhere Deckung zwar mehr Sicherheit bietet, aber auch eine höhere monatliche Belastung nach sich zieht. Man muss feststellen, ob die zusätzliche Absicherung den Mehrwert rechtfertigt, den sie im Verhältnis zu den Fixkosten liefert.
Die Analyse der Deckung muss immer im Kontext der eigenen finanziellen Möglichkeiten erfolgen. Wer die Beziehung zwischen Beitrag und Umfang versteht, kann präzise bestimmen, welche Risiken für ihn wirklich kritisch sind.
Es ist eine Abwägung zwischen dem Wunsch nach vollständiger Sicherheit und der Vermeidung unnötiger finanzieller Engpässe.
- Die Prüfung der Ausschlussklauseln muss dabei stets mit dem gewünschten Leistungsumfang abgeglichen werden, um sicherzustellen, dass die Lücken nicht die Abdeckung der Kernrisiken betreffen.
In dieser Übersicht ist der zweite Punkt am ausführlichsten.
Häufige Fragen
Was passiert, wenn die Kosten im CD höher sind als im LE?
Wie verhält sich die Summe der Kosten bei der 10% Toleranz?
Ähnliche Beiträge


Beliebte Beiträge
Alltagsrisiken meistern: Die Rolle der Haftpflicht seit 2022
Auszahlung sichern: Die wichtigsten Originale für Ihren Fall
Beste Tipps: Versicherungsbegriffe einfach erklärt beim Kauf
Kommentare 0