Versicherung: Prämie oder Leistung? Deckungssumme und Budget
Das Thema dieses Abschnitts ist Versicherung: Prämie oder Leistung?.
„Soll ich lieber eine niedrige Prämie oder eine umfassende Deckung wählen?“ Diese grundlegende Frage steht im Zentrum jeder Versicherungsentscheidung und erfordert eine sorgfältige Abwägung zwischen aktuellen Kosten und zukünftigem Schutz.
Wer eine Versicherung abschließt, muss die Balance zwischen der Versicherungsprämie oder der Deckung finden, um finanzielle Sicherheit zu gewährleisten.
In diesem Leitfaden erfahren Sie, wie Sie die richtige Police wählen können, wie Sie einen Prämienvergleich und den Schutz planen und was bei der Versicherungswahl zu beachten ist.
Wir beleuchten die Wechselwirkung zwischen Kosten und Leistung und stellen grundlegende Strategien für die Versicherungsentscheidung vor.
Wie wähle ich die richtige Police?
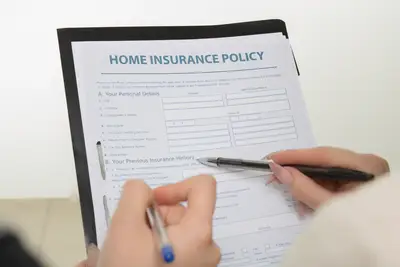
Ein Blick auf die Versicherungsschein-Unterlagen auf dem Schreibtisch kann oft verwirrend sein, da die Details zwischen dem, was man bezahlt, und dem, was man erhält, schwanken. Die Entscheidung für eine Versicherung hängt maßgeblich von der individuellen Risikobewertung ab.
Laut der Association of Insurance Commissioners (“NAIC”) Insurance wurde im Jahr 2022 in Kentucky und Maryland eine Gesetzgebung zur Datensicherheit im Versicherungswesen verabschiedet, die auf dem National Association of Insurance Commissioners (“NAIC”) Insurance Data Security Model Law (MDL-668) basiert.
Die Entscheidung zwischen einer niedrigen Prämie und einer hohen Deckungssumme ist oft eine Frage des persönlichen Budgets und der Risikotoleranz. Eine zu niedrige Prämie kann zu einer unzureichenden Deckung führen, während eine sehr hohe Prämie die laufenden Kosten belastet.
Es gilt, den optimalen Punkt zu finden, an dem das Risiko effektiv minimiert wird, ohne die finanzielle Stabilität im Alltag zu gefährden.
Ein wesentlicher Faktor ist die Untersuchung der Vertragsbedingungen, um sicherzustellen, dass keine versteckten Ausschlüsse den eigentlichen Zweck der Versicherung untergraben.
Ein Vergleich der verschiedenen Leistungsmerkmale hilft dabei, die Stärken und Schwächen einzelner Anbieter objektiv zu bewerten.
Wie stehen Prämie und Schutz im Vergleich? Versicherung: Prämie oder Leistung? Man sitzt am Computer und vergleicht verschiedene Angebote, wobei die Zahlen auf den ersten Blick oft täuschen können. Ein niedriger Preis ist nur dann sinnvoll, wenn die Leistungsfähigkeit im Ernstfall tatsächlich gegeben ist.
Der Fokus sollte nicht nur auf der Höhe der monatlichen Zahlung liegen, sondern auf dem Verhältnis von Kosten zu Leistung. Ein effizienter Prämienvergleich und Schutz-Check zeigt oft, dass günstigere Tarife in kritischen Momenten erhebliche Lücken aufweisen.
Man muss verstehen, welche Ereignisse abgedeckt sind und welche nicht, um die reale Sicherheit zu bewerten.
Die Struktur der Versicherungsgesellschaften kann die Marktbedingungen beeinflussen.
Laut der Association of British Insurers (ABI) stiegen beispielsweise im ersten Quartal 2009 die Forderungen aus der Kreditversicherungen auf 9.213 an, verglichen mit 6.225 im gleichen Zeitraum des Jahres 2008, was eine Steigerung von 48 % darstellte.
Solche Schwankungen in der Schadenhäufigkeit verdeutlichen, wie wichtig eine solide Deckung in volatilen Zeiten ist.
Was muss ich bei der Versicherung entscheiden? Das Sortieren von Dokumenten in einem Aktenordner erfordert Geduld, um die Details der Versicherungsentscheidung zu durchdringen. Man muss die Mechanismen verstehen, die hinter den Tarifen stehen.
Die Wahl der Versicherung basiert auf der Identifikation der größten finanziellen Bedrohungen für die eigene Lebenssituation. Dabei spielt die finanzielle Stabilität des Anbieters eine entscheidende Rolle. Es ist wichtig zu prüfen, wie die Versicherungsgesellschaften ihre Gelder verwalten.
Ein wichtiger Aspekt ist die Rentabilität der Versicherer selbst. Ein kombiniertes Verhältnis von weniger als 100 % deutet auf einen operativen Underwriting-Gewinn hin, während alles über 100 % einen Underwriting-Verlust anzeigt.
Ein Unternehmen mit einem kombinierten Verhältnis von über 100 % kann dennoch profitabel bleiben, wenn es die gesammelten Versicherungsprämien durch Erträge aus Investitionen erwirtschaftet.
Wie wähle ich die richtige Police?
Die Auswahl eines Tarifs erfordert einen systematischen Prozess, um sicherzustellen, dass die gewählte Deckung den tatsächlichen Bedürfnissen entspricht.
- Identifizieren Sie Ihre spezifischen Risiken, um zu bestimmen, welche Bedrohungen eine hohe Deckungssumme erfordern. 2. Vergleichen Sie die Versicherungsprämien verschiedener Anbieter bei gleichbleibender Leistung, um die Kosteneffizienz zu prüfen. 3. Prüfen Sie die Bedingungen für die Schadensregulierung, um sicherzustellen, dass die Auszahlung im Ernstfall reibungslos erfolgt.
Nach diesen Schritten sollten Sie die finale Entscheidung treffen, indem Sie die langfristigen Kosten gegen den unmittelbaren Nutzen abwägen.
Ich habe selbst gesehen, wie eine gründliche Prüfung der Vertragsdetails den Unterschied zwischen einer hilfreichen Absicherung und einer enttäuschenden Lücke ausmachen kann.
Eine Einschränkung bei der Wahl ist die Abhängigkeit von marktbedingten Faktoren oder regulatorischen Änderungen, die die Bedingungen eines Tarifs nachträglich beeinflussen können.
Vergleich der Versicherungsaspekte
In der folgenden Tabelle werden die grundlegenden Konzepte der Versicherungsgestaltung gegenübergestellt, um die Entscheidungsgrundlagen zu verdeutlichen.
| Merkmal | Fokus auf Prämie | Fokus auf Deckung |
|---|---|---|
| Primäres Ziel | Minimierung der laufenden Kosten | Maximierung der finanziellen Sicherheit |
| Risiko | Höheres Risiko einer Unterversicherung | Höhere finanzielle Belastung im Alltag |
| Strategie | Geeignet für geringe, kalkulierbare Risiken | Notwendig für existenzbedrohende Risiken |
Die Wahl hängt davon ab, ob man kurzfristige Liquidität priorisiert oder langfristige Absicherung sucht.
Wikipedia: Insurance (full) Gemäß dem gespeicherten Auszug mit Erwähnung von The Association of British Insurers: The Association of British Insurers (grouping together 400 insurance companies and 94% of UK insurance services) has almost 20% of the investments in the London Stock Exchange.
- Wie wähle ich die richtige Police?
- Wie stehen Prämie und Schutz im Vergleich?
- Was muss ich bei der Versicherung entscheiden?
Das Thema dieses Abschnitts ist Versicherung: Prämie oder Leistung?.
Dasselbe Thema heißt auch Was bei Versicherung wählen?.
Dasselbe Thema heißt auch Kosten und Schutz im Detail.
Dasselbe Thema heißt auch Beste Versicherungsdeckung finden.
Dieser Teil behandelt auch Grundlagen der Versicherungsentscheidung.
Verwandte Artikel
- Wie man die Versicherungsleistung verstehen kann
- Wie funktioniert die Übertragung der Altersvorsorgeschuld?
Wann sollte man sich für eine niedrige Prämie entscheiden? Wenn die potenziellen Risiken gering und gut kalkulierbar sind, kann die Wahl einer niedrigen Prämie sinnvoll sein. Dies ist eine Strategie, die kurzfristige Liquidität priorisiert, wie in der Gegenüberstellung der Versicherungsaspekte dargelegt. Man muss dabei jedoch die Bedingung beachten, dass die Deckung für solche geringen Risiken ausreichend ist, um eine Unterversicherung zu vermeiden. Sollte das Risiko doch höher sein, wird die anfängliche Einsparung schnell irrelevant.
Wann ist eine umfassende Deckung unerlässlich? Eine umfassende Deckung ist notwendig, wenn existenzbedrohende Risiken vorliegen, was die Notwendigkeit der Maximierung der finanziellen Sicherheit unterstreicht. Dies gilt insbesondere bei Ereignissen, deren Schadenshäufigkeit unvorhersehbar ist, wie die Schwankungen in der Kreditversicherungsforderung zeigen. Sollte man diese Risiken unterschätzen, kann eine zu niedrige Prämie zu unkalkulierbaren Verlusten führen.
Die Prüfung der Vertragsbedingungen muss stets erfolgen, da diese festlegen, welche Ereignisse abgedeckt sind und welche nicht, was für die reale Sicherheitsbewertung entscheidend ist.
Dies hilft dabei, die Stärken und Schwächen einzelner Anbieter objektiv zu bewerten, bevor man sich entscheidet, ob man lieber eine niedrige Prämie oder eine umfassende Deckung wählt.
Die finanzielle Stabilität des Anbieters ist ein entscheidender Faktor, den man bei der Versicherungsentscheidung berücksichtigen muss, da die Rentabilität des Versicherers selbst die langfristige Zuverlässigkeit der Absicherung beeinflusst.
Häufige Fragen
Was bedeutet ein kombiniertes Verhältnis bei Versicherern?
Warum ist die Anzahl der Schadensfälle wichtig?
Ähnliche Beiträge
Wie man die Versicherungsleistung verstehen kann
Wie funktioniert die Übertragung der Altersvorsorgeschuld?

Tail Risk Finanzrisikomanagement: Beste Analyse bei 95 % VaR

Prämienberechnung und Zulassung: Beste Praxis der Aufsicht
Beliebte Beiträge
Alltagsrisiken meistern: Die Rolle der Haftpflicht seit 2022
Auszahlung sichern: Die wichtigsten Originale für Ihren Fall
Beste Tipps: Versicherungsbegriffe einfach erklärt beim Kauf

Kommentare 0