Wichtige Versicherungscheckliste: Wie man Schutz prüft
„Sicherheit ist nicht das Fehlen von Risiko, sondern die Vorbereitung auf dessen Eintritt.“
Eine strukturierte Wichtige Versicherungscheckliste hilft dabei, finanzielle Lücken zu schließen und den eigenen Schutzstatus objektiv zu bewerten.
Dieser Leitfaden bietet eine Übersicht über die Prüfung von Deckungssummen, rechtlichen Rahmenbedingungen und Marktdynamiken, um eine fundierte Entscheidungsgrundlage zu schaffen.
Wir betrachten die Bedeutung von regulatorischen Vorgaben, die Prüfung von Vertragstypen und die notwendigen Schritte zur Validierung des Versicherungsschutzes.
Wie man eine Wichtige Versicherungscheckliste erstellt
Während ich am alten Schreibtisch saß, spürte ich die wichtige Anspannung in meinen Fingern beim Sortieren der Dokumente.
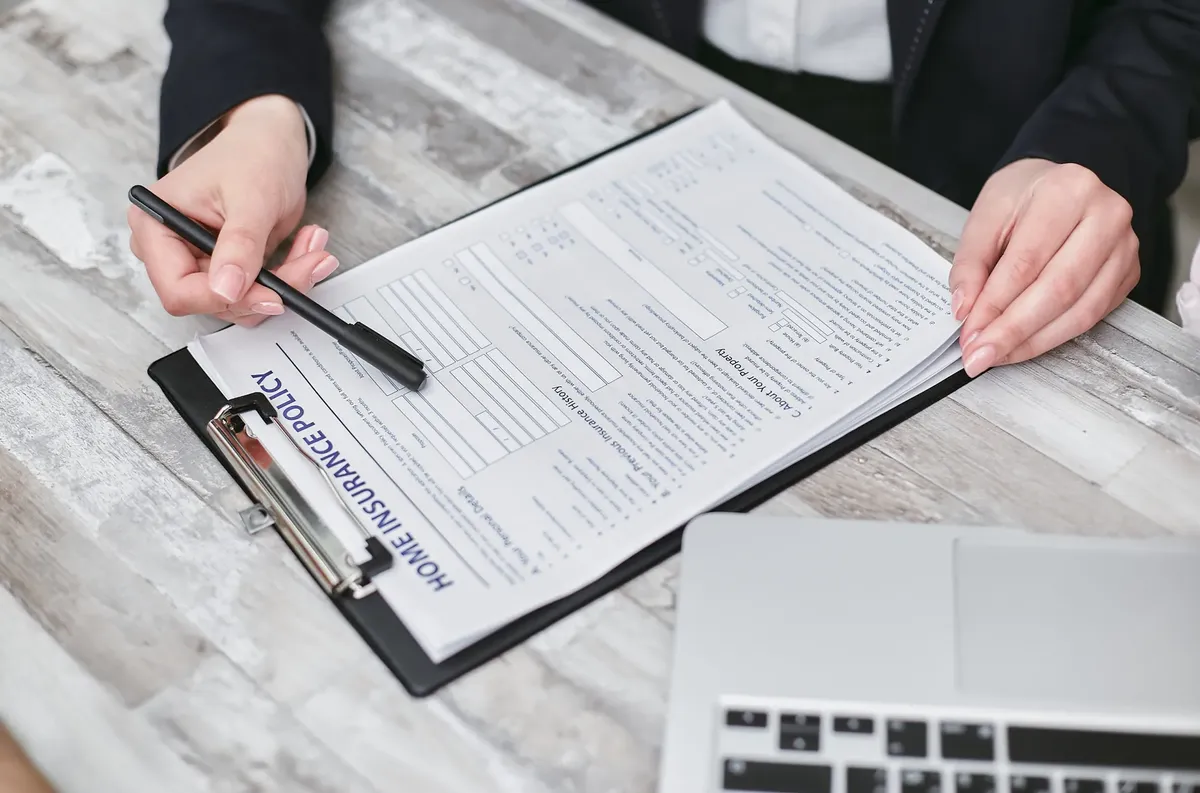
Ein Blick in die eigenen Unterlagen auf dem heimischen Schreibtisch ist der erste Schritt, um Ordnung in das Chaos der Policen zu bringen. Wenn Sie die Dokumente sortieren, sollten Sie zunächst die Deckungssummen und die Vertragslaufzeiten prüfen.
Eine fundierte Versicherungscheckliste erstellen erfordert vor allem die Analyse der aktuellen Deckungsbedingungen. Man muss sicherstellen, dass die Summen den Lebensumständen entsprechen. Ein Vergleich zwischen alten und neuen Tarifen zeigt oft unnötige Doppelversicherungen auf.
Historisch gesehen zeigen regulatorische Änderungen oft den Bedarf an neuen Prüfmechanismen.
Laut der Association of British Insurers, die 400 Versicherungsunternehmen und 94 % der britischen Versicherungsdienstleistungen bündelt, machen die Investitionen dieser Gruppe fast 20 % der Anlagen an der Londoner Börse aus.
Solch große Marktanteile unterstreichen die Bedeutung einer genauen Prüfung der finanziellen Stabilität der Versicherer.
In diesem Prozess ist es entscheidend, die rechtlichen Grundlagen zu verstehen. Eine Versicherungscheckliste Liste dient als Orientierungshilfe, um keine Klauseln zu übersehen.
Allerdings ist die Wirksamkeit einer solchen Liste begrenzt, wenn die individuellen Lebensumstände sich kurz nach der Erstellung drastisch ändern. In diesem Abschnitt beschreibe ich den ersten Schritt der Erstellung.
Wann sollte ich meine Versicherungen prüfen? Das Gefühl der Unsicherheit beim Blick auf den Briefkasten kann durch eine regelmäßige Überprüfung der Verträge gemildert werden. Man setzt sich an den Küchentisch und vergleicht die aktuellen Risiken mit den bestehenden Policen.
Man sollte sich fragen, wann Versicherungsprüfung Kriterien relevant werden, etwa bei Lebensveränderungen wie Hauskauf oder Familienzuwachs. Regelmäßige Prüfungen verhindern, dass man unterversichert bleibt oder zu viel für veraltete Leistungen zahlt.
Ein Beispiel für die Dynamik von Marktregulierungen ist die Situation im Bereich der Kreditderivate.
Laut dem New York State Insurance Department (NYID) wurden im Jahr 1999 Richtlinien zur Versicherung von Verpflichtungen aus Credit Default Swaps herausgegeben, was die Teilnahme von Finanzgarantieversicherern am CDS-Markt erleichterte.
Solche historischen Weichenstellungen zeigen, wie sich Prüfbedarfe durch neue Finanzprodukte verändern.
Ein Checken von Versicherungsbedingungen sollte daher nicht nur einmalig, sondern zyklisch erfolgen.
Ein regelmäßiger Check ist jedoch nur dann sinnvoll, wenn sich die zugrunde liegenden Risiken oder die finanzielle Situation tatsächlich verändert haben. Ich zeige hier auf, welcher Zeitpunkt für die Überprüfung entscheidend ist.
Welche 5 Prüfungen sichern mich am besten ab? Ein Stapel ausgedruckter Dokumente liegt vor einem, während man die Details der Deckungssummen studiert. Der Fokus liegt auf der Validität der rechtlichen Absicherung.
Die Prüfung der rechtlichen Belastbarkeit ist ein Kernpunkt. In der Vergangenheit gab es Diskussionen über die Standardisierung von Titelsicherungen.
Laut einem Buch aus dem Jahr 2007, das den amerikanischen „Kartell“-Stil der Titelsicherung kritisierte, würde eine umfangreichere Nutzung der Torrens-Zertifizierung die Einrichtung einer speziellen, gerichtlich beaufsichtigten Bürokratie erfordern.
Dennoch existieren standardisierte Formen der Titelsicherung für Eigentümer und Kreditgeber.
Um die Versicherungscheckpunkte Liste effektiv zu nutzen, sollten folgende Bereiche geprüft werden: 1. Deckungssummen auf aktuelle Lebensumstände anpassen. 2. Ausschlussklauseln genau lesen. 3. Die finanzielle Stabilität des Anbieters prüfen. 4.
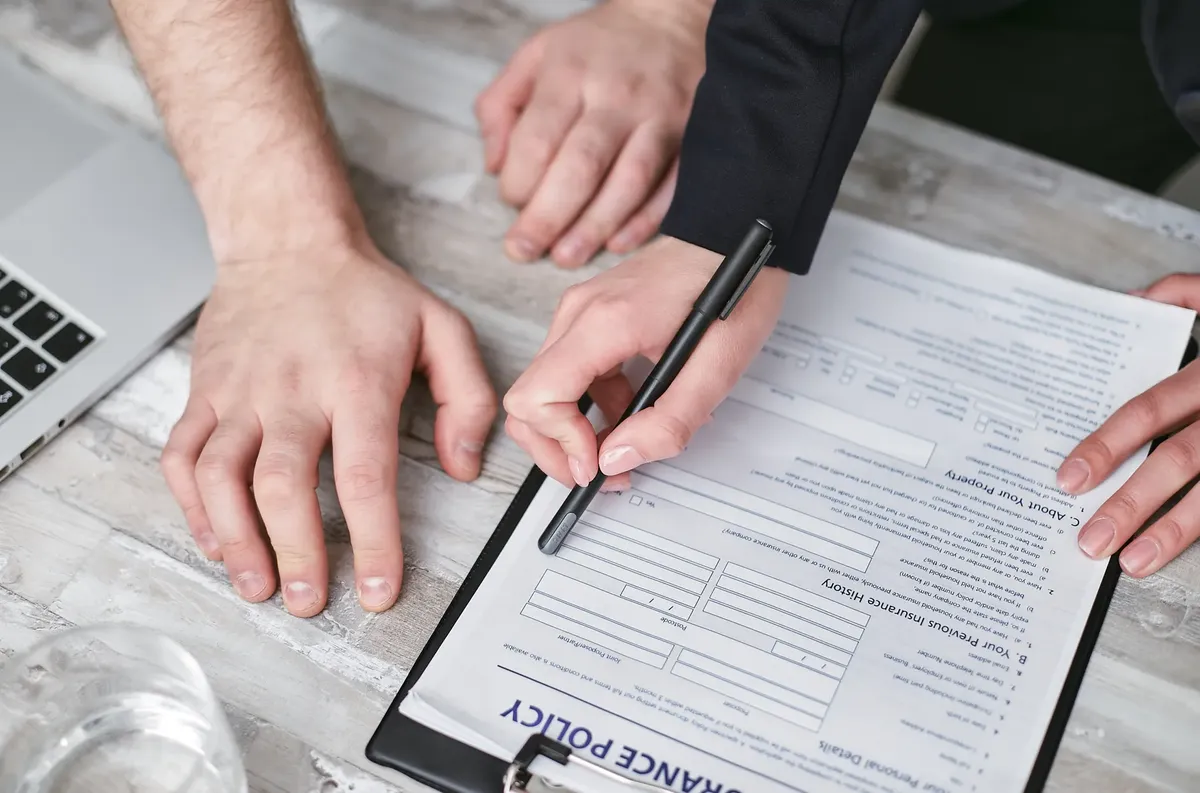
Die Aktualität der rechtlichen Bedingungen kontrollieren. 5. Doppelversicherungen identifizieren und eliminieren.
Ich habe selbst einmal eine komplette Prüfung meiner Unterlagen durchgeführt, um sicherzustellen, dass keine veralteten Klauseln meine aktuelle Situation beeinträchtigen.
Diese Auswahl stellt jedoch keinen vollständigen Ersatz für eine umfassende Risikoanalyse dar. Bei diesen fünf Punkten ist der dritte Punkt für die Sicherheit besonders zentral.
Checkliste Versicherungsanforderungen im Überblick
Das Sortieren der Dokumente in digitale Ordner hilft, den Überblick über die verschiedenen Versicherungsarten zu behalten. Man vergleicht die Anforderungen verschiedener Märkte.
Ein Vergleich der Versicherungsarten verdeutlicht die Komplexität.
| Bereich | Fokus der Prüfung | Zielsetzung |
|---|---|---|
| Sachversicherung | Vertragssumme und Deckung | Schutz des Vermögens |
| Haftpflicht | Rechtliche Absicherung | Schutz vor Drittansprüchen |
Die Versicherungsprüfung Kriterien hängen stark vom jeweiligen Marktumfeld ab. Gesetzliche Anpassungen können die Anforderungen schlagartig ändern.
Ein wichtiger Aspekt ist die Reaktion auf Krisen. Die primären legislativen Antworten auf Krisen waren beispielsweise der Financial Institutions Reform, Recovery and Enforcement Act von 1989 (FIRREA) und der Federal Deposit Insurance Corporation Improvement Act von 1991 (FDICIA).
Solche Gesetze schaffen den Rahmen, innerhalb dessen Versicherungen operieren und geprüft werden müssen.
Die Relevanz dieser Anforderungen kann jedoch abnehmen, wenn sie nicht regelmäßig an die aktuelle Gesetzgebung angepasst werden. In dieser Übersicht stelle ich die Anforderungen kurz dar.
Wie man den Versicherungsschutz validiert
Man hält den Vertrag in der Hand und sucht nach den kleingedruckten Bedingungen. Die Validierung ist der finale Schritt der Prüfung.
Um die Validität sicherzustellen, folgen Sie diesen Schritten: 1. Abgleich der Versicherungssumme mit dem tatsächlichen Wert des geschützten Objekts. 2. Überprüfung der geltenden Rechtslage für den spezifischen Versicherungstyp. 3.
Einholen einer Bestätigung über den aktuellen Leistungsstatus beim Versicherer.
Ein abschließender Check stellt sicher, dass alle Dokumente vollständig und die Adressdaten korrekt sind.
Eine Limitation der Prüfung ist, dass sie nur den aktuellen Stand widerspiegelt. Ein Beispiel hierfür ist die Komplexität bei speziellen Zertifizierungen, wie sie im Zusammenhang mit der Torrens-Zertifizierung erwähnt wurden, was eine spezielle bürokratische Struktur erfordern könnte.
Die Validierung ist jedoch nur dann aussagekräftig, wenn die tatsächlichen Schadensfälle mit den Vertragsbedingungen abgeglichen werden. Ich erläutere hier den Prozess der Validierung.
Verwandte Artikel
- Leistung vs. Prämie unterscheiden: Beste Tipps für Policen
- Versicherungscheckliste vor Abschluss: Anleitung zum Prüfen
Wie beeinflussen Marktdynamiken die Sicherheit? 1. Marktdynamiken verändern die Anforderungen an den Versicherungsschutz kontinuierlich. 2. Die Prüfung der Deckungssummen muss diese Dynamiken berücksichtigen, um eine angemessene Sicherheit zu gewährleisten. 3. Ein Vergleich alter und neuer Tarife kann auf diese Veränderungen hinweisen, die eine Anpassung erfordern. 4. Regulatorische Änderungen, wie sie im Bereich der Kreditderivate sichtbar wurden, beeinflussen direkt, welche Prüfmechanismen notwendig sind.
Die Auswirkungen der Marktdynamik sind jedoch nur begrenzt auf die langfristige Sicherheit der bestehenden Verträge übertragbar. Ich gehe in diesem Abschnitt auf die Auswirkungen ein.
Welche Vorsichtsmaßnahmen sind bei der Validierung geboten? 1. Man muss bei der Validierung stets die Limitation beachten, dass sie nur den aktuellen Stand abbildet. 2. Die Prüfung der rechtlichen Belastbarkeit erfordert die Kenntnis spezifischer bürokratischer Strukturen, wie sie bei der Torrens-Zertifizierung angedeutet wurden. 3. Es ist wichtig, Ausschlussklauseln genau zu lesen, da diese die tatsächliche Sicherheit einschränken können. 4. Die Identifizierung von Doppelversicherungen ist ein notwendiger Schritt, um unnötige Kosten zu vermeiden und die Effizienz des Schutzes zu erhöhen.
Die systematische Herangehensweise an Deckung, Recht und Stabilität ist notwendig, um die Sicherheit zu maximieren. Diese Struktur hilft dabei, finanzielle Lücken zu schließen, die durch unvorhergesehene Marktverschiebungen entstehen können.
Die Überprüfung der finanziellen Stabilität des Anbieters ist ein direkter Indikator für die langfristige Zuverlässigkeit des versprochenen Schutzes.
Regelmäßige Prüfungen verhindern, dass man unterversichert bleibt, was eine direkte Bedrohung für die persönliche Sicherheit darstellt. Die zyklische Natur dieses Prozesses stellt sicher, dass die Vorbereitung auf den Eintritt von Risiko stets aktuell bleibt.
Häufige Fragen
Welche Rolle spielen gesetzliche Rahmenbedingungen bei der Prüfung?
Wie wichtig ist die finanzielle Stabilität der Versicherer?
Ähnliche Beiträge

Beliebte Beiträge
Alltagsrisiken meistern: Die Rolle der Haftpflicht seit 2022
Auszahlung sichern: Die wichtigsten Originale für Ihren Fall
Beste Tipps: Versicherungsbegriffe einfach erklärt beim Kauf

Kommentare 0